
가이드
오피스텔 전세대출, 버팀목, HF보증 | 주거용과 업무시설은 어떻게 갈리나?
오피스텔 전세대출은 아파트와 공부상 용도가 다릅니다. 버팀목 주거용 85㎡, HF는 등기 오피스텔과 실제 주거, HUG는 계약서 주거용 표기와 선순위를 가릅니다. 한도와 승인을 약
신용점수·연말정산·DSR·대환·ETF·종합소득세 등 금융 이용자에게 꼭 필요한 주제를 금감원·국세청·한국은행 등 공식 기관 자료 기준으로 정리합니다.
전체 목록을 불러오는 중입니다. 첫 목록은 아래에서 볼 수 있습니다.
오피스텔 전세대출은 아파트와 공부상 용도가 다릅니다. 버팀목 주거용 85㎡, HF는 등기 오피스텔과 실제 주거, HUG는 계약서 주거용 표기와 선순위를 가릅니다. 한도와 승인을 약
인터넷등기소 전자확정일자는 건당 500원, 주민센터 방문은 건당 600원입니다. 전입신고와 창구가 다르고 대항력은 익일 0시입니다. 전월세 신고 의제와 잔금 당일 근저당 빈틈을 나
주택임대차분쟁조정은 신청일부터 60일, 연장 30일입니다. 조정안은 14일 안에 서면 수락하고, 상대 참여 의사는 7일입니다. 금융분쟁조정·지급명령·이행청구와 창구를 나눕니다. 성
임의가입은 의무가입이 안 되는 18세 이상 60세 미만의 신청 자격입니다. 중위수 100만 원에 2026년 요율 9.5%를 곱하면 월 9만 5,000원입니다. 추납·임의계속·건보
장래소득 DSR은 주택 구입 주담대에서 만기까지 예상 소득 평균을 분모에 넣습니다. 30년 만기 예시 배율은 20대 초반 51.6%입니다. 신용대출과 LTV는 별개입니다. 한도와
주택 중개보수는 거래금액에 상한요율을 곱한 금액 이내 협의입니다. 5억 원 매매 상한은 세전 200만 원, 월세는 보증금에 월차임 100배(5천만 원 미만이면 70배)를 더합니다.
근로소득자 보장성보험료는 연 100만 원까지 12%, 장애인전용은 별도 100만 원까지 15%입니다. 저축성, 연금계좌, 기부금과 창구를 나눕니다. 환급액을 약속하지 않습니다.
자동차 담보대출은 근저당 설정형과 소유권 이전형을 먼저 가릅니다. 한도는 시세 비율로 단정하지 않고 DSR과 법정 최고금리 연 20%를 함께 봅니다. 승인을 약속하지 않습니다.
구직급여 수급 중 근로나 소득이 있으면 다음 실업인정일에 신고합니다. 월 60시간, 일용, 알바, 사업자등록이 취업 예에 들어 있습니다. 지급 유지를 약속하지 않습니다.
퇴직금은 퇴직일부터 14일 안에 지정한 IRP로 이전하는 것이 원칙입니다. 55세 이후, 고시 금액 이하, 사망, 출국만 예외입니다. 중간정산과 창구를 나눕니다.
주택연금은 부부 중 한 명이 만 55세 이상이고 공시가격 등 12억 원 이하일 때 검토합니다. 합산이 넘는 2주택은 3년 처분 조건입니다. 월액을 약속하지 않습니다.
추납은 납부예외, 적용제외, 군복무 공백을 지금 보험료로 최대 119개월 메웁니다. 임의가입, 반납금과 창구가 다릅니다. 수급액을 약속하지 않습니다.
소기업과 소상공인 대표의 노란우산공제는 2026년 7월 1일 이후 납입분 연 1,800만 원, 소득공제는 사업소득 구간별 200만~600만 원입니다. 폐업 수령은 퇴직소득, 중도해
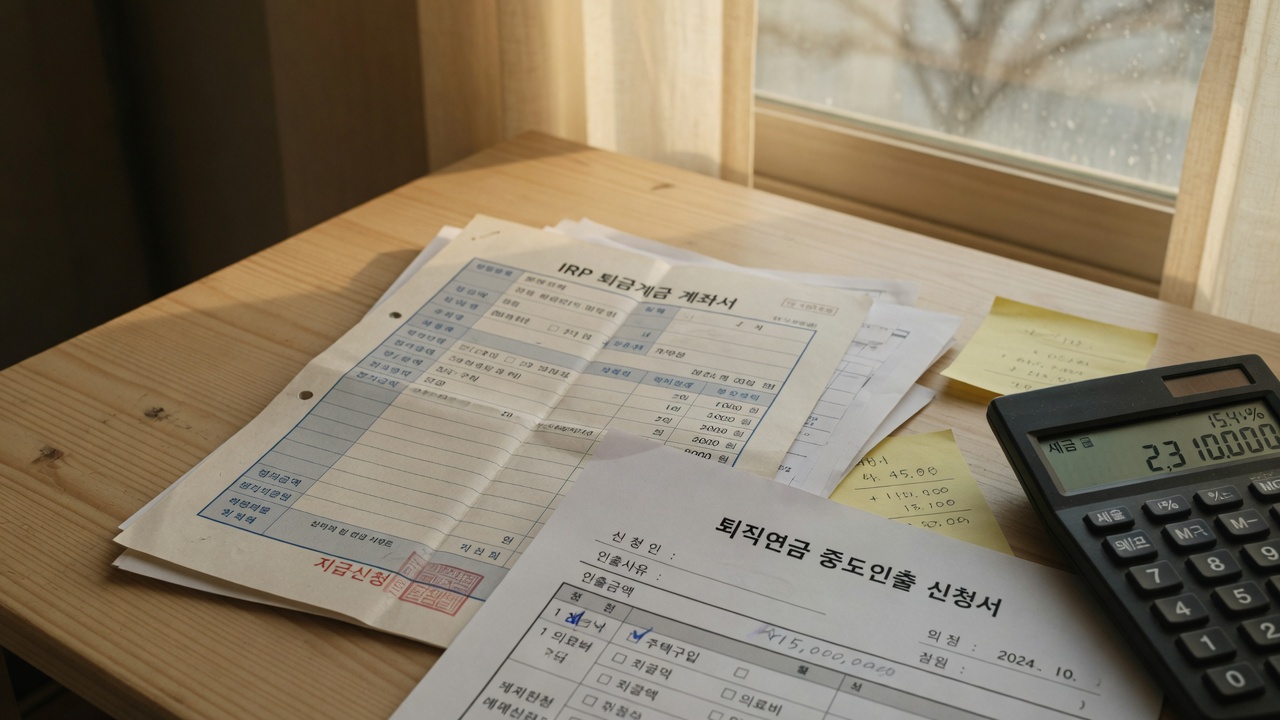
IRP 중도인출은 법정 사유가 있을 때만 일부 인출이 열립니다. 주택·전세는 기타소득세 16.5%, 요양·회생·파산은 연금소득세 3.3~5.5% 안내가 갈립니다. 승인·절세를 약속
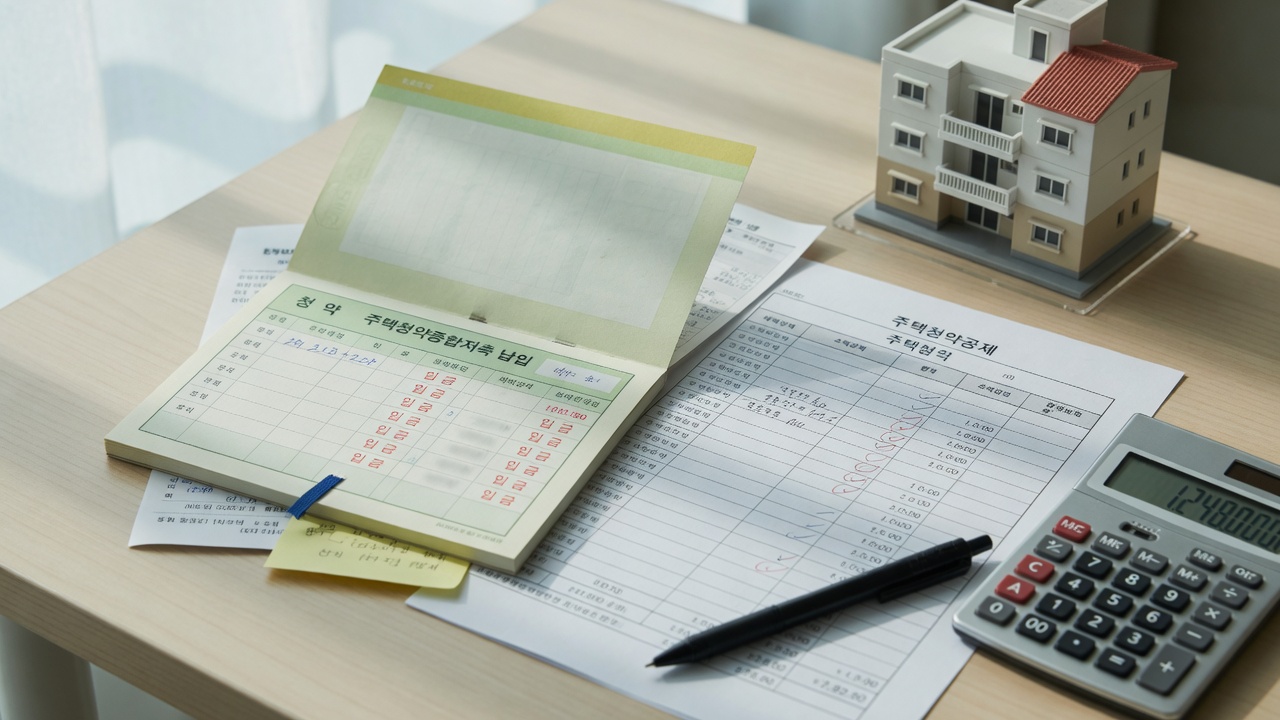
청약저축 소득공제는 연 납입 300만 원의 40%, 최대 120만 원입니다. 총급여 7천만 원 이하 무주택 세대 근로자가 다음 해 2월 말까지 무주택확인서를 내야 합니다. 공제액을
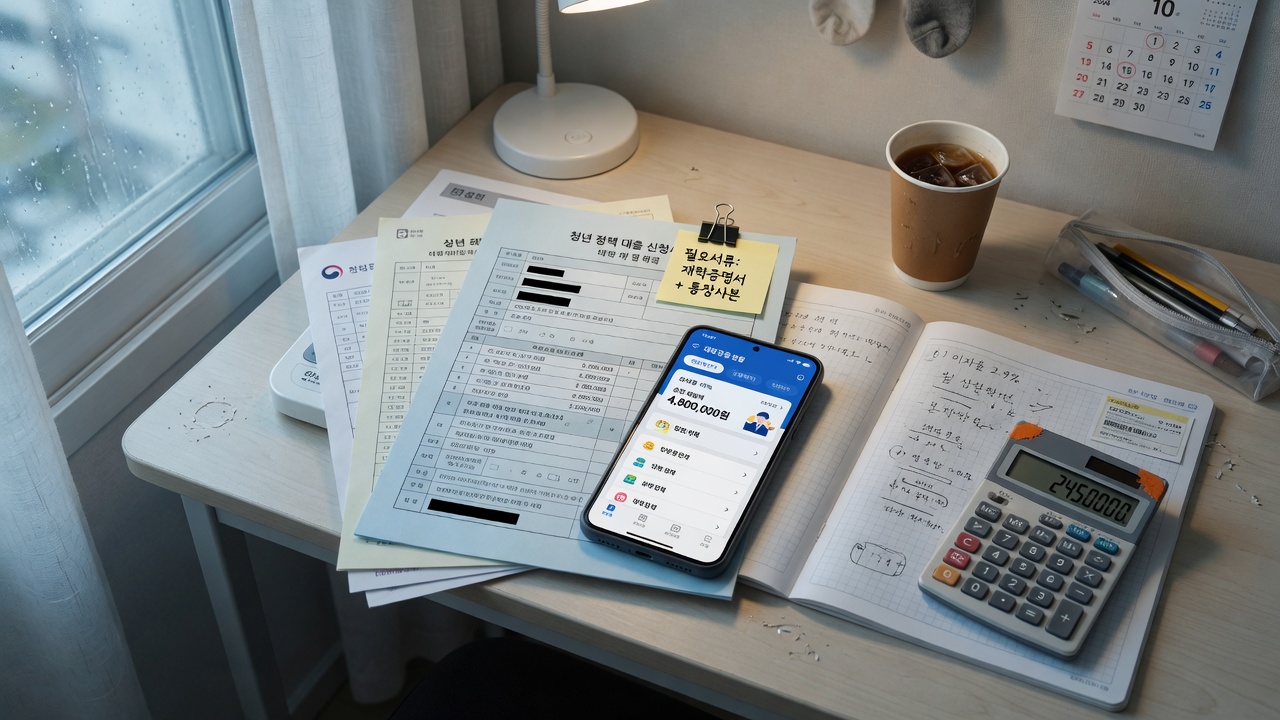
햇살론유스는 만 19~34세·연소득 3,500만 원 이하에게 동일인 최대 1,200만 원을 1회만 부여합니다. 취업준비생 적용금리 연 5.0% 안내이며 다 갚아도 한도는 회복되지
보증금 6천만 원 초과 또는 월세 30만 원 초과 주택 임대차는 계약일부터 30일 안에 신고합니다. 계약서 첨부 신고는 확정일자 부여로 보고, 대항력은 전입 다음 날 0시입니다.
카드론은 온라인 대환대출 인프라에서 다른 신용대출로 옮길 수 있습니다. DSR에는 원리금이 반영되고, 현금서비스·리볼빙과는 창구가 다릅니다. 승인·금리 인하를 약속하지 않습니다.