
가이드
금리인하요구권, 신용평점, 10영업일 | 취업이나 승진 뒤에 은행에 바로 넣으면 되나?
금리인하요구권은 취업, 승진, 신용평점 상승 때 거래 회사에 넣는 권리입니다. 은행법 10영업일 회신, 예금담보와 정책자금 제외, 카드 리볼빙, 거절 사유와 분쟁조정을 가릅니다.
신용대출 | 한도·금리·DSR 산정 원리와 모집인 vs 직접 신청 비교 개요로 돌아가기 · 이 분류에 연결된 콘텐츠 111건입니다.
금리인하요구권은 취업, 승진, 신용평점 상승 때 거래 회사에 넣는 권리입니다. 은행법 10영업일 회신, 예금담보와 정책자금 제외, 카드 리볼빙, 거절 사유와 분쟁조정을 가릅니다.
위법계약해지권은 판매 원칙을 어긴 계약에 대해 안 날부터 1년, 계약일부터 5년 안에서 해지를 요구하는 권리입니다. 10일 통지, 청약철회 14일과 창구 분리, 해지 뒤 원금과 이
개인워크아웃은 연체 90일 이상 또는 보증 대지급 때 신용회복위원회가 여는 창구입니다. 이자 전액 감면, 상각 원금 최대 70%, 신청 다음 날 추심 중단, 과반 동의를 가릅니다.
개인회생은 반복 소득이 있는 개인이 법원 변제계획 인가 뒤 원칙 3년 변제하고 남은 책임을 면하는 절차입니다. 담보 15억, 무담보 10억, 중지명령과 개시결정, 중위소득 60퍼센
개인파산은 지급불능인 자연인이 파산선고 뒤 면책 허가로 남은 책임을 면하는 법원 절차입니다. 한도 없는 파산과 한도 있는 회생, 면제재산, 불허가 사유, 조세와 양육비 같은 비면책
재산명시명령은 확정된 금전 집행권원으로 채무자에게 재산목록과 선서를 명하는 절차입니다. 가집행 제외, 1주 이의, 20일 감치, 재산조회와 명부를 가릅니다. 회수를 약속하지 않습니
가압류는 판결 전에도 금전채권을 보전하려고 재산을 묶는 보전처분입니다. 가처분과 본압류, 통장 채권가압류의 제3채무자 송달, 고지 후 2주 집행, 이의, 제소명령, 해방공탁과 3년
채권압류는 집행권원 확정 뒤 제3채무자에게 받을 돈을 묶어 받아 가는 본집행입니다. 가압류, 추심과 전부, 송달 효력, 진술 1주를 가릅니다. 회수를 약속하지 않습니다.
상속포기와 한정승인은 상속개시 있음을 안 날부터 3개월 안에 피상속인 최후 주소지 가정법원에 내는 신고입니다. 안심상속 조회 1년, 단순승인 의제, 특별한정승인, 후순위 창구를 가
금융기관 대출 약정은 기재금액 5천만 원 이하면 인지세가 없고, 넘으면 7만, 15만, 35만 원 계급정액입니다. 연대 납세와 반반 약정, 근저당 등록면허세 창구를 가릅니다. 세액
햇살론 특례보증은 2026년 1월 2일 옛 햇살론15와 최저신용자 특례보증을 합친 고금리 대안입니다. 연 12.5퍼센트, 한도 1,000만 원, 위탁과 직접보증, 일반보증·불법사금
사잇돌2는 저축은행이 SGI서울보증 보증서로 취급하는 중금리 보증대출입니다. 표준 상한 3천만 원, 간편소액 300만 원, 대환형 2천만 원, 채무조정졸업자 1천만 원을 가릅니다.
일반상환 학자금은 한국장학재단 특별상환유예대출(최대 3년, 1회), 취업후상환 의무상환 통지는 국세청 누리집 유예입니다. 거치와 유예, 대납분 4년 상환, 재학 4년말과 실직 2년
리볼빙(일부결제금액이월약정)은 약정 비율 이상만 내면 일시불 잔액이 이월됩니다. 금감원 2026-05 말 평균 수수료율 15.1~18.3%. 해지 시 잔액 일괄 청구. 절감을 약속
장래소득 DSR은 주택 구입 주담대에서 만기까지 예상 소득 평균을 분모에 넣습니다. 30년 만기 예시 배율은 20대 초반 51.6%입니다. 신용대출과 LTV는 별개입니다. 한도와
자동차 담보대출은 근저당 설정형과 소유권 이전형을 먼저 가릅니다. 한도는 시세 비율로 단정하지 않고 DSR과 법정 최고금리 연 20%를 함께 봅니다. 승인을 약속하지 않습니다.
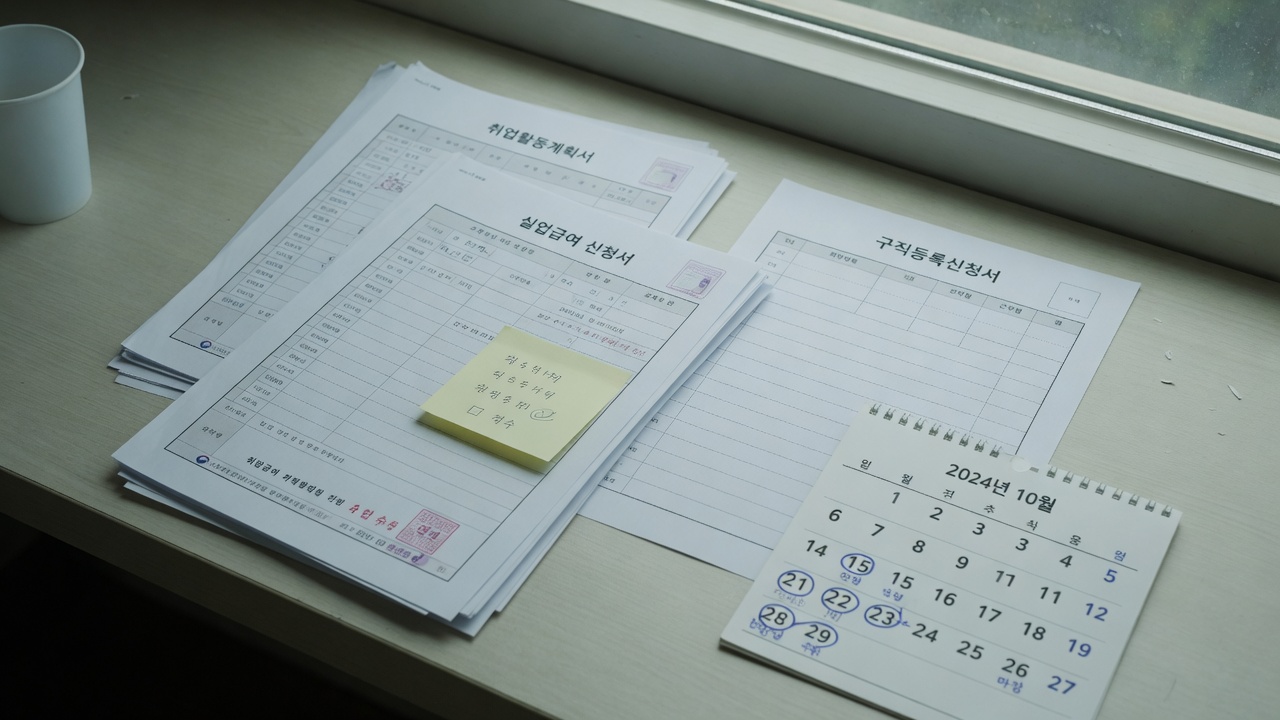
구직급여 수급 중 근로나 소득이 있으면 다음 실업인정일에 신고합니다. 월 60시간, 일용, 알바, 사업자등록이 취업 예에 들어 있습니다. 지급 유지를 약속하지 않습니다.
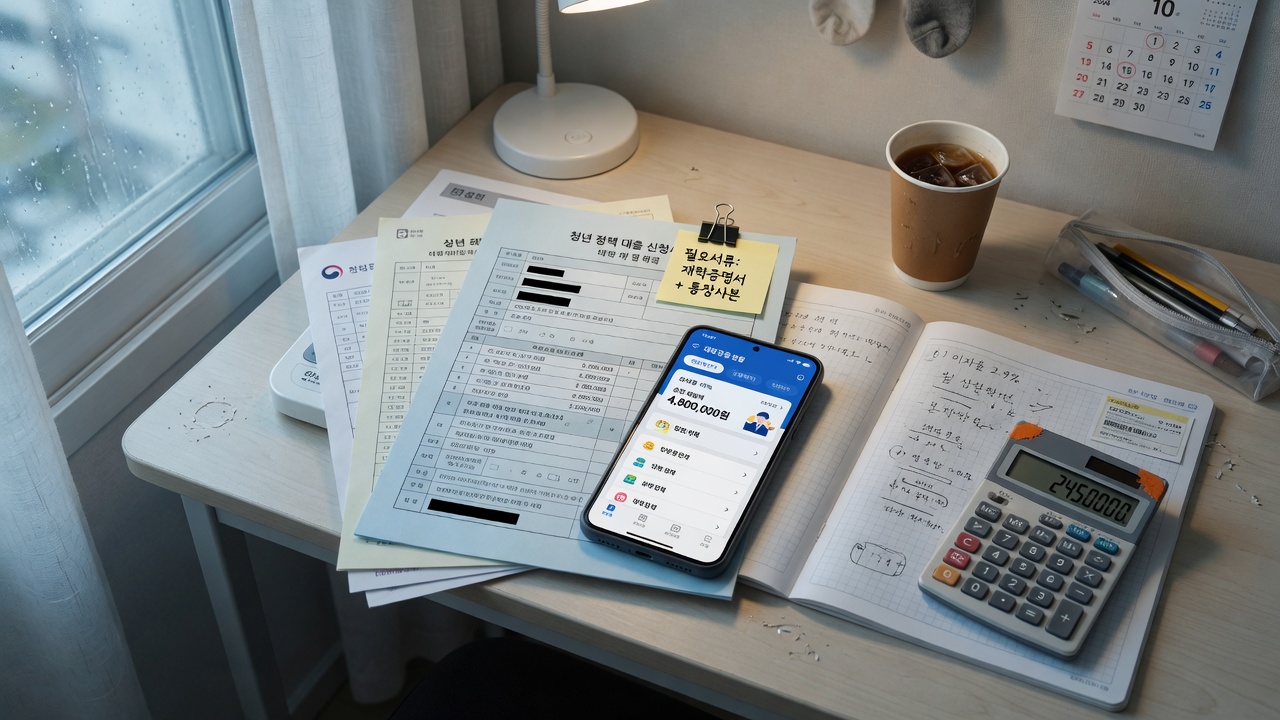
햇살론유스는 만 19~34세·연소득 3,500만 원 이하에게 동일인 최대 1,200만 원을 1회만 부여합니다. 취업준비생 적용금리 연 5.0% 안내이며 다 갚아도 한도는 회복되지