
가이드
징검다리론, 성실상환, 은행 전환 | 햇살론을 갚은 뒤 가는 다음 칸은?
징검다리론은 은행 자체 전환 신용대출이고 햇살론뱅크(6개월 서금원 보증)와 창구가 다르다. 2년 성실이나 완제, 한도 3,000만 원 안내는 은행 약관을 2026-08 기준으로 가
신용대출 | 한도·금리·DSR 산정 원리와 모집인 vs 직접 신청 비교 개요로 돌아가기 · 이 분류에 연결된 콘텐츠 111건입니다.
징검다리론은 은행 자체 전환 신용대출이고 햇살론뱅크(6개월 서금원 보증)와 창구가 다르다. 2년 성실이나 완제, 한도 3,000만 원 안내는 은행 약관을 2026-08 기준으로 가
미소금융 창업자금은 지점 대면 심사와 사업계획, 자기자금 비율을 보고 은행 CSS와 창구가 다르다. 한도 7,000만 원과 운영자금 2,000만 원을 2026-08 서금원 공시로
소상공인 고금리 대환은 소진공 대환대출 창이며 중진공 중소기업 정책자금과 기관이 다르다. 한도 5,000만 원, 연 4.5% 고정, 7% 이상 채무를 2026-08 소진공 공시로
소상공인 정책자금 서류는 소진공 사이트와 지역신보 신용보강 창이며 중진공 중소기업 융자와 접수처가 다르다. 대리, 직접 갈래와 2026-08 금리 고시를 가른다.
지자체 이차보전은 은행 약정 금리에서 시, 구가 이자 차액을 보전하는 창이며 소진공 정책자금, 중진공과 접수처가 다르다. 사업장 소재지와 예산 소진을 2026-08 공고로 가른다.

가계 대출은 이자 지체 1개월, 주택담보는 2개월이 지난 뒤에야 기한이익이 상실되는 것이 표준약관의 뼈대입니다. 상실 전후 연체이자 범위, 7영업일 전 서면 통지, 약관상 부활을

대출이 거절되면 거절한 금융회사에 신용정보법 제36조 근거 고지를 요구합니다. 대출·연체는 한국신용정보원, 평점은 나이스·KCB에서 따로 봅니다. 접수 7일·고지 후 60일 기한과

회사 민원과 금감원 분쟁조정은 창구가 다릅니다. 신청일 30일 합의, 회부 후 60일 조정안, 제시 후 20일 수락, 양쪽 수락 시 재판상 화해를 가릅니다. 소액분쟁 소 제기 제한

여러 앱에서 대출 한도를 조회해도 2011년 10월 이후 나이스와 KCB 평점에는 단순 조회가 들어가지 않습니다. 대환 인프라는 반복 조회 영향이 없고, 점수는 실행과 업권, 금리
카드 결제일을 하루 넘긴 것과 신용평점 반영은 시계가 다릅니다. CB 단기연체는 보통 10만원 이상 5영업일 이상이고, 신용정보원 신용도판단정보는 더 긴 문턱입니다. 갚은 뒤 미활
이미 주담대가 있는 집의 후순위 근저당은 등기 변제 순서가 뒤입니다. 가계 LTV는 기존 잔액과 신규를 합산하고, 수도권 생활안정자금은 1주택자 최대 1억원입니다. 한도나 승인을
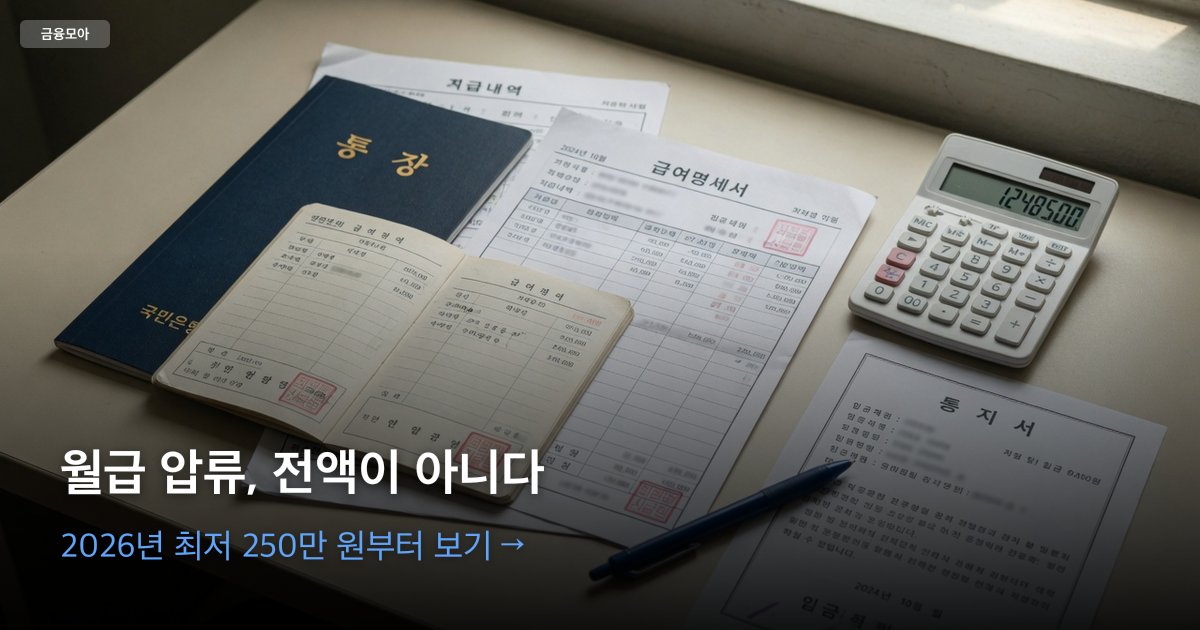
급여 압류는 월급 전액이 아닙니다. 2026년 2월부터 민사 압류금지 최저가 월 250만 원이고, 국세 체납은 2024년부터 같은 숫자입니다. 통장 입금 뒤 범위변경과 생계비계좌를
지급명령은 송달받은 날부터 2주 불변기간 안에 이의신청을 내는 길이 먼저입니다. 답변서 30일, 확정 뒤 강제집행과 청구이의 창구를 민사소송법 기준으로 나눕니다. 승소와 채무 소멸
연체 30일 이하면 신용회복위원회 신속채무조정이 먼저입니다. 신청 다음 날 추심 중단, 약정 이자 30~50% 인하, 원금 미조정을 사전채무조정, 개인워크아웃과 가릅니다. 감면과
은행, 카드 상사채권은 보통 5년, 개인 대여금은 10년, 지급명령 확정 시 다시 10년입니다. 최고와 승인, 원용, 2주 이의를 민법, 상법 기준으로 가릅니다. 채무 소멸과 승소
지급명령 확정 후 6개월 미이행 또는 재산명시 위반이면 채권자가 채무불이행자명부 등재를 신청할 수 있습니다. 열람, 신용정보, 변제 말소와 다음 해부터 10년 직권을 민사집행법 기
지인 대여와 등록 대부업, 미등록 사채의 이자 상한은 2021년 7월부터 연 20%입니다. 월 이율 환산, 선이자, 간주이자, 초과분 원금 충당과 제8조의2를 가릅니다. 반환과 처
예금담보대출은 본인 명의 수신에 질권을 잡고 잔액의 일정 비율까지 빌리는 여신입니다. 한 은행 공시 예시는 납입액 95% 이내, 수신금리에 가산을 더합니다. 중도해지, DSR 산정