
가이드
ISA 중개형 vs 신탁형 2026 | 선택 포인트 비교
ISA 중개형과 신탁형의 운용 주체·상품 폭·수수료·매매 자유도를 같은 표로 비교합니다. 특정 계좌 가입 권유가 아니며 약관·세제가 최종 기준입니다.
정기예금 | 세후 수익률·예금자보호 한도·중도해지 구조 정리 개요로 돌아가기 · 이 분류에 연결된 콘텐츠 58건입니다.

ISA 중개형과 신탁형의 운용 주체·상품 폭·수수료·매매 자유도를 같은 표로 비교합니다. 특정 계좌 가입 권유가 아니며 약관·세제가 최종 기준입니다.

같은 금리라도 예금과 적금의 실수령 이자가 다른 이유와 선택법을 사례로 정리합니다. 금리·수익은 시점·조건에 따라 상이합니다.

비상금의 적정 규모를 필수 생활비 3~6개월치 기준으로 잡는 법과 파킹통장·CMA 등 보관처를 나누는 방법을 정리합니다. 금액과 상품 조건은 개인 상황과 시점에 따라 상이하며 특정

복리가 단리와 어떻게 다른지, 72의 법칙으로 원금이 두 배 되는 시점을 어림하는 법, 시간과 금리가 결과에 주는 영향을 정리합니다. 수치는 원리 이해용 근사이며 특정 상품 수익을

정기예금을 만기 전에 깰 때 적용되는 중도해지이율의 구조와 예치 기간별 차이, 이자와 세금 계산, 예금담보대출과 일부해지로 손해를 줄이는 방법을 정리합니다. 실제 이율과 조건은 상

정부가 개인만 살 수 있게 발행하는 개인투자용 국채의 매입 절차와 전용계좌, 표면금리에 가산금리가 붙고 연복리로 쌓이는 수익 구조, 만기 일시 지급, 매입 한도 안에서 신청하는 이

예적금 광고의 최고 금리가 기본금리와 우대금리를 합친 상한인 이유, 급여이체·카드 실적·첫 거래·자동이체·마케팅 동의 같은 자주 나오는 우대 조건, 그리고 채울 수 있는 조건만 더

새마을금고·신협·농협 같은 상호금융 조합 예탁금의 세금우대(저율과세) 구조, 이자소득세 대신 농어촌특별세만 낮게 매겨지는 방식, 조합원 자격과 1인당 한도, 일반 은행 예금 과세와

예금자보호법과 예보 금융안심포털 기준으로 착오송금 반환지원의 은행 선신청, 건당 5만~1억 원, 1년 기한, 채권 매입과 지급명령, 회수 비용 차감, 보이스피싱·압류 제외를 정리합

통신사기피해환급법과 생활법령정보 기준으로 보이스피싱 피해금 환급의 은행 피해구제, 지급정지, 금감원 2개월 공고, 14일 환급 결정, 비율 배분, 착오송금 창구와의 차이를 정리합니

서민금융진흥원 안내와 서민금융법 기준으로 휴면예금 찾아줌의 출연 전후 창구, 예금 5년과 보험 3년 시효, 온라인 2천만 원, 상속인 조회와 파인 입구의 차이를 정리합니다. 지급액

금감원 파인과 정부24 안심상속 기준으로 상속인 금융거래조회의 접수처, 사망월 말일부터 1년, 20일 조회와 3개월 결과 보관, 인출은 해당 회사, 민법 한정승인 3개월과의 차이를

찾기쉬운 생활법령정보와 법무부·고용노동부 기준으로 행복지킴이통장(수급금 전용)과 생계비계좌(전 금융권 1인 1계좌, 월 250만 원), 국민연금 안심통장, 지급기관 등록을 창구별로
저축은행이 지급정지되면 예금보험공사가 보험금 지급을 공고한 뒤 홈페이지 또는 지급대행 은행에서 신청합니다. 2025-09-01부터 1인당 원금과 소정이자 합 1억 원까지입니다. 한

내가 지시하지 않은 이체는 전자금융거래법 제9조 배상 창구입니다. 직접 OTP를 누른 보이스피싱 환급, 계좌를 잘못 고른 착오송금과 가릅니다. 제10조 분실 통지 시각, 시행령 1
한도제한계좌는 거래 목적이 확인되기 전 출금과 이체만 낮춘 금융거래한도계좌입니다. 2024년 5월 이후 일반 은행 한도와 인터넷은행, 목적별 서류, 지급정지, 20영업일 개설 제한
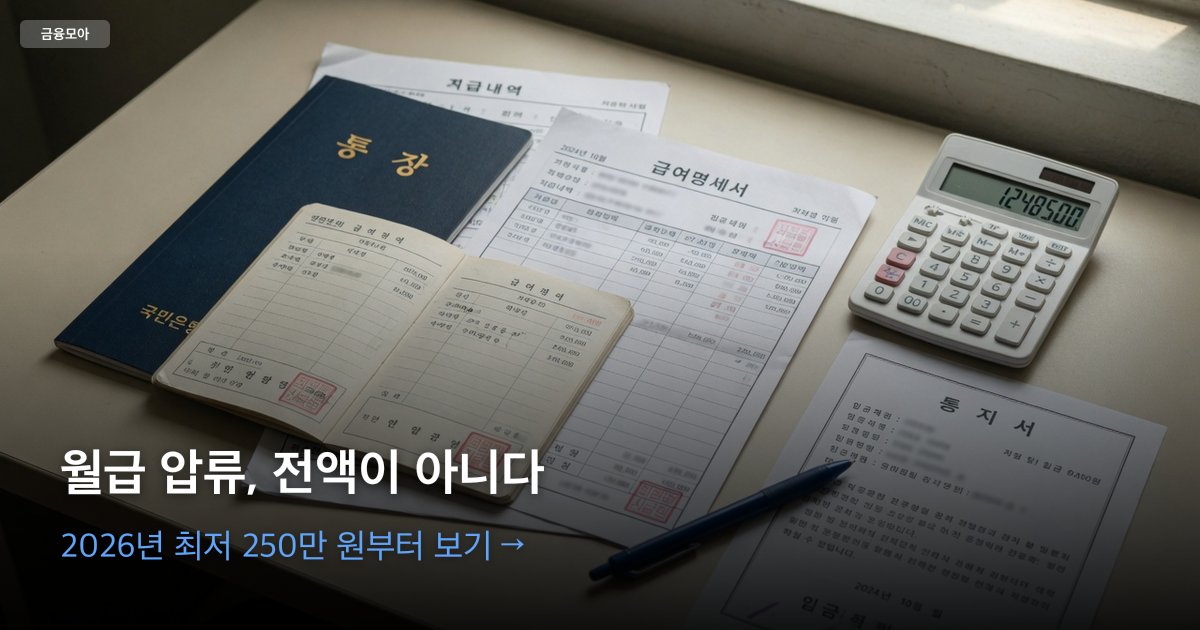
급여 압류는 월급 전액이 아닙니다. 2026년 2월부터 민사 압류금지 최저가 월 250만 원이고, 국세 체납은 2024년부터 같은 숫자입니다. 통장 입금 뒤 범위변경과 생계비계좌를
예금담보대출은 본인 명의 수신에 질권을 잡고 잔액의 일정 비율까지 빌리는 여신입니다. 한 은행 공시 예시는 납입액 95% 이내, 수신금리에 가산을 더합니다. 중도해지, DSR 산정