
가이드
IRP 계좌 | 세액공제 납입 한도는 900만 원입니다
IRP 세액공제 한도는 연금저축과 합쳐 연 900만 원이고, 연금저축은 그 안에서 600만 원까지 인정됩니다. 납입 한도는 계좌를 합쳐 연 1,800만 원이며, 소득이 있는 모든
‘연금저축’ 주제와 연결된 금융 콘텐츠 28건입니다. 가이드·비교·상품·계산기·경제지표를 한눈에 확인하세요.
IRP 세액공제 한도는 연금저축과 합쳐 연 900만 원이고, 연금저축은 그 안에서 600만 원까지 인정됩니다. 납입 한도는 계좌를 합쳐 연 1,800만 원이며, 소득이 있는 모든
소득세 과세기간은 1월 1일부터 12월 31일까지이고, 12월에 연금저축계좌에 넣은 금액은 그해 납입입니다. 시행령은 지난 과세기간의 연금보험료 소급 납입을 보험 예외 말고는 두지
소득세법 제59조의3은 연금저축 납입 중 세액공제에 넣는 금액을 연 600만 원으로 자르고, 그 금액과 퇴직연금 납입을 합쳐 연 900만 원을 넘기면 초과분을 없는 것으로 봅니다.
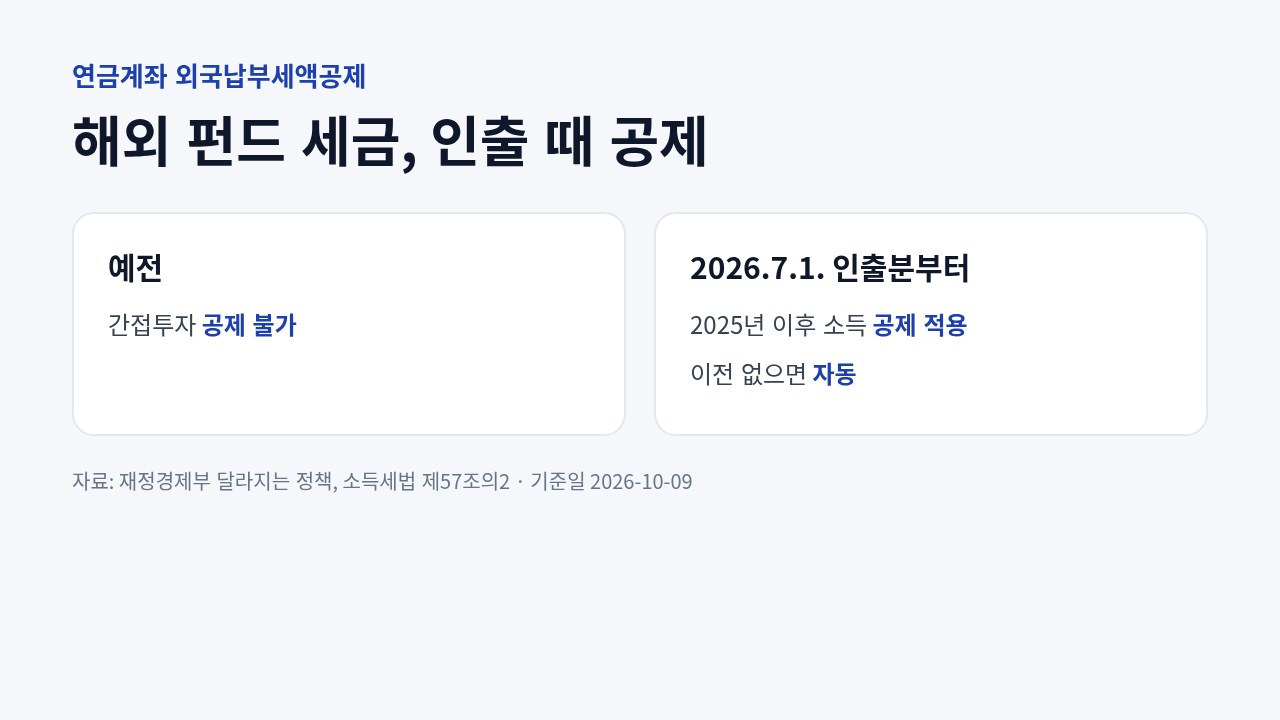
연금저축, IRP 같은 연금계좌에서 해외 주식형 펀드, ETF로 낸 외국 세금도 2026년 7월 1일 이후 인출분부터 외국납부세액공제를 받습니다. 2025년 이후 계좌에서 생긴 소
ISA 만기 잔액은 60일 안에 연금저축이나 IRP로 옮기면 전환금액의 10%(최대 300만 원)가 세액공제 한도에 더해질 수 있습니다. 중도인출과 창구가 다릅니다. 절세를 약속하
IRP와 퇴직연금은 레버리지, 인버스 ETF와 파생 위험평가액 40% 초과 상품을 못 삽니다. 위험자산 70% 한도와 해외 상장 ETF 금지가 있습니다. 연금저축은 또 다른 제약입

연금저축을 만 55세 이전에 중도해지하면 세액공제 받은 납입금과 운용수익에 기타소득세 16.5%가 매겨지는 이유, 세액공제 받지 않은 원금이 과세에서 빠지는 구분, 부득이한 사유

연금저축을 해지하지 않고 다른 금융회사로 옮기는 계좌이전 제도의 장점과 같은 연금저축 이전, IRP 이전의 차이, 신청 절차와 주의점을 정리합니다. 이전 요건과 수수료는 상품과 시
연금저축과 IRP의 인출·운용 차이와 통합 세액공제 한도 구조를 정리하고, 어떤 기준으로 납입 순서를 정하면 공제를 놓치지 않는지 안내합니다. 한도와 공제율은 그해 세법과 본인 소

ISA 만기 자금을 연금저축·IRP로 옮길 때 이전액 일부에 붙는 세액공제 특례와 이전 기한·절차, 옮긴 뒤 연금 규정이 적용되는 점까지 정리합니다. 한도와 공제율, 기한은 그해
연금저축·IRP를 중도에 인출할 때 적용되는 기타소득세·해지가산세 구조와 예외 사유, 인출 전 확인 순서를 국세청 기준으로 정리합니다.

연금저축 600만원·IRP 합산 900만원 한도를 채워 세액공제를 최대화하는 납입 전략을 정리합니다.
한정된 여윳돈으로 ISA·연금저축·IRP 중 어디부터 채워야 하는지, 세액공제·비과세·유동성을 기준으로 우선순위를 정리합니다.

소득이 없는 배우자가 연금저축·ISA 등으로 노후와 절세를 함께 준비할 수 있는 방법과 한도·유의점을 정리합니다.

NH농협 계열 연금저축의 상품 구조, 세액공제 한도와 적용 방식, 중도해지 시 불이익 등 가입 전 살펴볼 점을 공식 기준으로 정리하고, 증권사 연금저축펀드와 비교할 때의 관점을 안

삼성증권 연금저축의 세액공제 한도(600만원·IRP 합산 900만원), 위험자산 100% 운용, KODEX ETF·삼성 한국형TDF 라인업, 연금 수령 분리과세, 수수료 구조를 공

한국투자증권 연금저축의 세액공제 한도(600만원·IRP 합산 900만원), 위험자산 100% 운용, ACE ETF·한국투자TDF알아서 라인업, 연금 수령 분리과세, 수수료 구조를

NH투자증권 연금저축의 세액공제 한도(600만원·IRP 합산 900만원), 위험자산 100% 운용, HANARO ETF·NH아문디 연금펀드 라인업, 연금 수령 분리과세, 수수료 구