
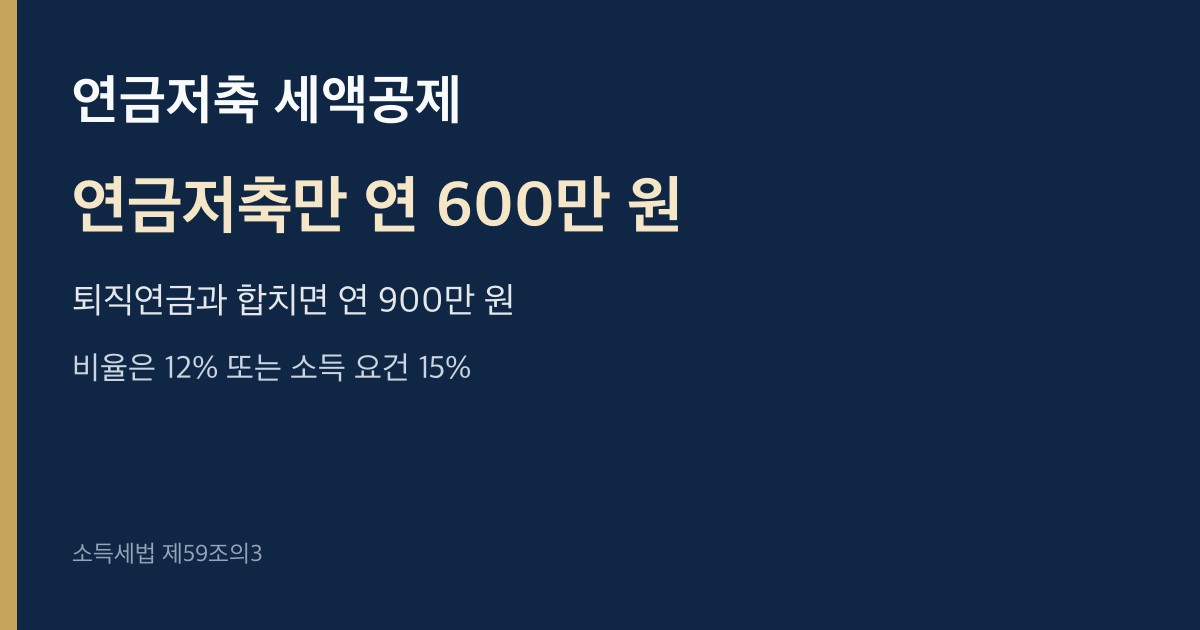
연금저축 세액공제 요약 카드
연금저축만
연 600만 원, 초과는 없는 것으로
퇴직연금과 합산
연 900만 원, 초과는 없는 것으로
공제 비율
12%, 소득 요건이면 15%
지방세 가산
공식 확인 불가
소득세법 제59조의3은 연금저축 납입 중 세액공제에 넣는 금액을 연 600만 원으로 자르고, 그 금액과 퇴직연금 납입을 합쳐 연 900만 원을 넘기면 초과분을 없는 것으로 봅니다. 비율은 납입액의 12%이고 소득 요건이면 15%이며, 환급 금액은 산출세액과 이미 낸 세금으로 정해집니다.
연금저축만 세액공제에 넣는 납입 한도는 연 600만 원이에요. 그 금액을 넘긴 연금저축 납입은 소득세법 제59조의3이 없는 것으로 보고, 그 600만 원 이내 금액과 퇴직연금 납입을 합쳐 연 900만 원을 넘기면 초과분도 없는 것으로 해요. 공제 비율은 연금계좌 납입액의 12%이고, 종합소득금액이 4,500만 원 이하이거나 근로소득만 있어 총급여가 5,500만 원 이하이면 15%로 조문이 나눠요. 그 비율은 종합소득산출세액에서 빼는 자리라 소득공제처럼 과세표준을 앞에서 깎지 않고, 지방소득세를 더한 비율은 이 조문이 적지 않아 공식 확인 불가예요. 과세가 이연된 퇴직소득과 다른 연금계좌에서 이전된 금액은 납입액에서 빠지니, 아래 표의 한도와 비율을 본인 납입과 나란히 보면 돼요.
2026년 1월 1일부터 시행되는 소득세법 제59조의3은 연금저축계좌에 넣은 금액이 연 600만 원을 초과하면 그 초과하는 금액을 없는 것으로 한다고 단서에 적어요. 그 문장은 계좌에 돈을 더 넣지 말라는 금지와는 달라요. 700만 원을 넣어도 비율을 곱하는 자리는 600만 원까지이고, 나머지 100만 원은 그 과세기간의 공제 납입액에 들어가지 않아요.
그래서 연금저축 한도를 퇴직연금과 묶인 더 큰 숫자로 읽으면 공제 대상이 커 보여요. 조문은 연금저축만의 상한을 먼저 자르고, 그다음 문장에서 퇴직연금과의 합산을 따로 봐요. 한도를 넘긴 납입이 위법한지는 이 단서가 말하지 않으니, 금융회사 약정과 세법 한도는 한 문장으로 붙이지 않아요.

같은 단서의 뒷부분은 연금저축계좌 납입 가운데 600만 원 이내의 금액과 퇴직연금계좌 납입액을 합한 금액이 연 900만 원을 초과하면 그 초과도 없는 것으로 한다고 적어요. 연금저축을 이미 600만 원 채운 해에는 퇴직연금에서 세액공제에 더할 자리가 300만 원이고, 연금저축 납입이 없으면 퇴직연금만으로 900만 원까지 그 문장이 열려요.
두 숫자를 하나의 한도처럼 제목에 나란히 쓰면 연금저축만으로 900만 원까지 공제되는 것처럼 읽혀요. 600만 원은 연금저축의 하위 한도이고, 900만 원은 그 하위 한도에 퇴직연금을 더한 합산 한도예요. IRP라는 상품 이름은 조문이 퇴직연금계좌로 적고, 계좌를 여는 수수료나 가입 자격은 이 조문에 없어 여기서 숫자로 만들지 않아요. 합산만 이어 보려면 IRP 계좌 납입 한도와 연금저축과 IRP 합산을 보면 돼요.
조문 앞부분은 종합소득이 있는 거주자가 연금계좌에 납입한 금액 가운데 빼는 항목을 제외한 납입액의 100분의 12를 그 과세기간의 종합소득산출세액에서 공제한다고 적어요. 괄호는 종합소득과세표준을 계산할 때 합산하는 종합소득금액이 4,500만 원 이하인 경우, 그리고 근로소득만 있으면 총급여액 5,500만 원 이하인 경우에는 100분의 15로 바꿔요.
그 15%는 납입액 전부에 자동으로 붙는 우대가 아니에요. 그해 소득이 괄호 안에 들어갈 때만 비율이 바뀌고, 총급여와 다른 종합소득이 함께 있으면 총급여 5,500만 원 문장이 아니라 종합소득금액 4,500만 원 문장을 봐야 해요. 12%나 15%에 지방소득세를 더해 13.2%나 16.5%로 부르는 계산은 이 조문에 없고, 지방세 조문을 여기서 열지 않아 공식 확인 불가예요.
비율을 한도에 곱한 금액을 환급액이라고 부르지도 않아요. 조문은 그 금액을 산출세액에서 공제한다고만 적고, 이미 원천징수된 세금과의 차액이 돌려받는 돈인지 추가 납부인지까지는 사람마다 달라요. 특정 급여의 환급 원화를 여기서 만들지 않아요.
국세청 근로소득 페이지는 총급여에서 공제를 거쳐 과세표준을 만들고, 그 과세표준에 세율을 곱한 산출세액에서 세액감면과 세액공제를 빼 결정세액으로 간다고 순서를 적어요. 연금계좌 납입은 그 순서의 앞부분인 소득공제가 아니라, 세율을 적용한 뒤의 세액에서 빠지는 자리예요.
같은 100만 원이라도 소득공제에 들어가면 과세표준이 달라지고, 세액공제에 들어가면 이미 나온 세액에서 비율만큼 빠져요. 12월 카드 사용액과 연금저축 납입을 한 목록으로 부르면 이 순서가 사라지니, 카드 사용액과의 구분은 연말정산 소득공제에 나눠 두었어요. 공제 항목 전체는 연말정산 공제 항목에서 이어서 보면 돼요.
제59조의3 제1항은 연금계좌에 납입한 금액 중 두 가지를 뺀 나머지를 연금계좌 납입액이라고 불러요. 하나는 소득세법 제146조 제2항에 따라 소득세가 원천징수되지 않은 퇴직소득 등 과세가 이연된 소득이고, 다른 하나는 연금계좌에서 다른 연금계좌로 계약을 이전하면서 납입되는 금액이에요. 회사를 그만두며 IRP로 옮긴 퇴직금이 이 첫 번째에 해당하면, 그 이전액은 600만 원이나 900만 원 한도를 채우는 세액공제 납입이 아니에요.
본인이 그해에 추가로 넣은 돈만 한도와 비교하면 돼요. 계좌 잔액 전체가 납입액은 아니고, 다른 연금계좌에서 넘어온 돈도 같은 이유로 빠져요. 12월에 새로 넣는 금액이 그해 과세기간의 납입인지는 조문이 해당 과세기간의 납입을 본다는 점에서 맞고, 금융회사가 영업을 마감하는 시각은 조문에 없어 공식 확인 불가예요. 개설과 납입 시점은 연금저축 계좌 개설에 이어서 두었어요.
| 구분 | 소득세법 제59조의3 | 세액공제 납입에 넣는지 |
|---|---|---|
| 연금저축 본인 납입 | 연 600만 원 초과분은 없는 것으로 | 600만 원까지 |
| 퇴직연금 본인 납입 | 연금저축 600만 원 이내와 합쳐 연 900만 원 | 합산 한도 안에서 |
| 과세이연 퇴직소득 | 원천징수되지 않은 이연 소득은 제외 | 넣지 않음 |
| 연금계좌 사이 이전 | 계약 이전으로 납입되는 금액은 제외 | 넣지 않음 |
| 공제 비율 | 12%, 소득 요건이면 15% | 산출세액에서 공제 |
| 지방소득세 가산 | 이 조문에 없음 | 공식 확인 불가 |
세 경우 모두 한도까지 넣었다고 환급이 생긴다고 말하지 않아요. 산출세액이 공제액보다 작거나 이미 낸 세금이 적으면 차액의 방향이 달라지고, 인출할 때의 세금은 연금저축 인출 세금에서 따로 봐야 해요.

