
연금계좌 외국납부세액공제 요약 카드
대상
연금계좌로 해외 간접투자(펀드 등)한 사람
대상 소득
2025년 1월 1일 이후 계좌에서 생긴 간접투자 소득
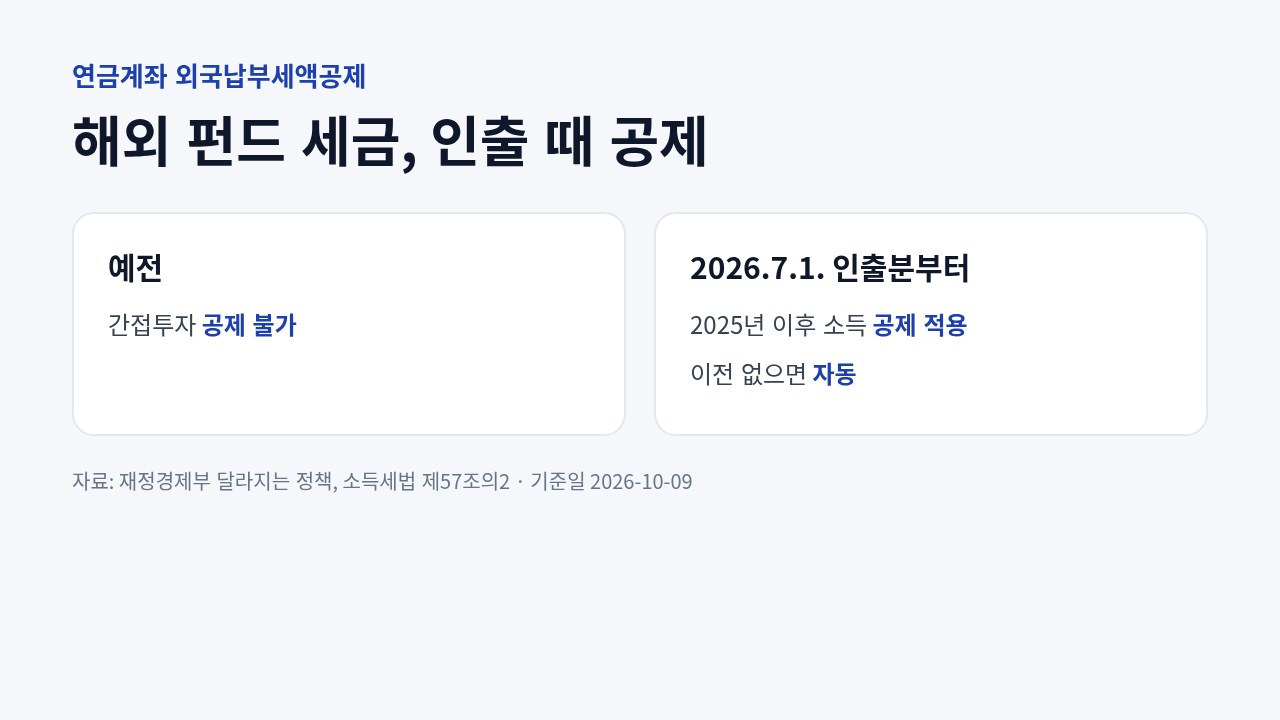
적용 인출분
2026년 7월 1일 이후 인출분부터
신청
이전 이력 없으면 자동, 이전했으면 금융사 문의
연금저축, IRP 같은 연금계좌에서 해외 주식형 펀드, ETF로 낸 외국 세금도 2026년 7월 1일 이후 인출분부터 외국납부세액공제를 받습니다. 2025년 이후 계좌에서 생긴 소득이 대상이고, 계좌를 옮기지 않았다면 자동 적용됩니다. 재정경제부 안내와 소득세법 제57조의2로 확인했습니다.
연금저축이나 IRP 같은 연금계좌에서 해외 펀드, ETF로 낸 외국 세금은 이제 인출할 때 국내 세금에서 뺄 수 있습니다. 재정경제부는 「달라지는 정책」 안내에서 연금계좌의 해외 간접투자소득에 외국납부세액공제를 적용한다고 밝혔고, 2025년 1월 1일 이후 생긴 소득을 2026년 7월 1일 이후 꺼내는 분부터 적용됩니다. 계좌를 다른 금융사로 옮긴 적이 없다면 계좌 안에서 자동으로 반영되므로 따로 신청할 것은 없습니다. 2024년 이전에 생긴 소득은 대상이 아니고, 해외 지수 펀드, ETF 비중이 크면서 2026년 하반기 이후 인출을 시작하는 사람이 가장 직접적으로 영향을 받습니다. 옮긴 적이 있거나 연금 수령을 앞두고 있다면 아래 내용을 확인하세요.
소득세법 제57조의2는 투자신탁, 투자회사 같은 간접투자회사등이 외국에 낸 법인세액(간접투자외국법인세액)이 있는 소득을 받은 거주자에게 그 세액을 공제할 수 있게 합니다. 해외 주식형 펀드가 받는 배당에서 외국 세금이 먼저 빠지면, 그 금액만큼 국내에서 다시 세금을 낼 때 빼 주는 구조입니다.
재정경제부 안내에 따르면 이번 개정은 공제 대상 소득에 연금소득, 퇴직소득, 기타소득, 이자소득 등 연금계좌 인출소득을 더했습니다. 그래서 일반 계좌와 마찬가지로 연금계좌에서 꺼내는 돈에도 외국 세금 공제가 반영됩니다.
| 구분 | 예전 | 2026년 7월 1일 인출분부터 |
|---|---|---|
| 연금계좌 해외 간접투자 외국 세금 | 공제 불가 | 외국납부세액공제 적용 |
| 대상 소득 | 해당 없음 | 2025년 1월 1일 이후 발생 소득 |
| 적용 방식 | 해당 없음 | 이전 이력 없으면 계좌 안에서 자동 |

적용 시기는 소득이 생긴 시점과 돈을 꺼내는 시점 두 가지를 모두 봅니다. 2026년 상반기에 이미 꺼낸 돈은 이번 개정의 적용 대상이 아니고, 하반기 이후 연금 수령이나 중도 인출부터 반영됩니다.
연금 수령 방식에 따라 세율이 다른 점은 그대로입니다. 연금으로 받으면 연금소득세, 연금 외로 꺼내면 기타소득세가 붙는 구조는 연금저축 인출 세금에 정리돼 있습니다. 이번 공제는 그 세금에서 외국에 이미 낸 몫을 빼 주는 것입니다.
재정경제부는 연금계좌를 다른 금융사로 이전하지 않은 경우 계좌 안에서 자동 적용되고, 금융사 간에 이전한 경우에는 기존 연금계좌가 있던 금융사나 현재 연금계좌가 있는 금융사에 문의하라고 안내했습니다. 외국 세금 납부 이력이 금융사 사이에서 제대로 넘어왔는지 확인하라는 뜻으로 읽힙니다.
외국 세금은 펀드가 해외 배당을 받을 때 생기므로, 배당이 많은 해외 주식형 상품일수록 공제 대상 금액이 커질 수 있습니다. 국내 주식형 상품만 담았다면 외국 세금이 없어 이번 변경과 관계가 적습니다. 연금계좌에 담을 ETF 고르는 방법은 연금저축 ETF 가이드, 개인 해외 직접투자 세금은 해외주식 세금 총정리에서 이어 볼 수 있습니다.

