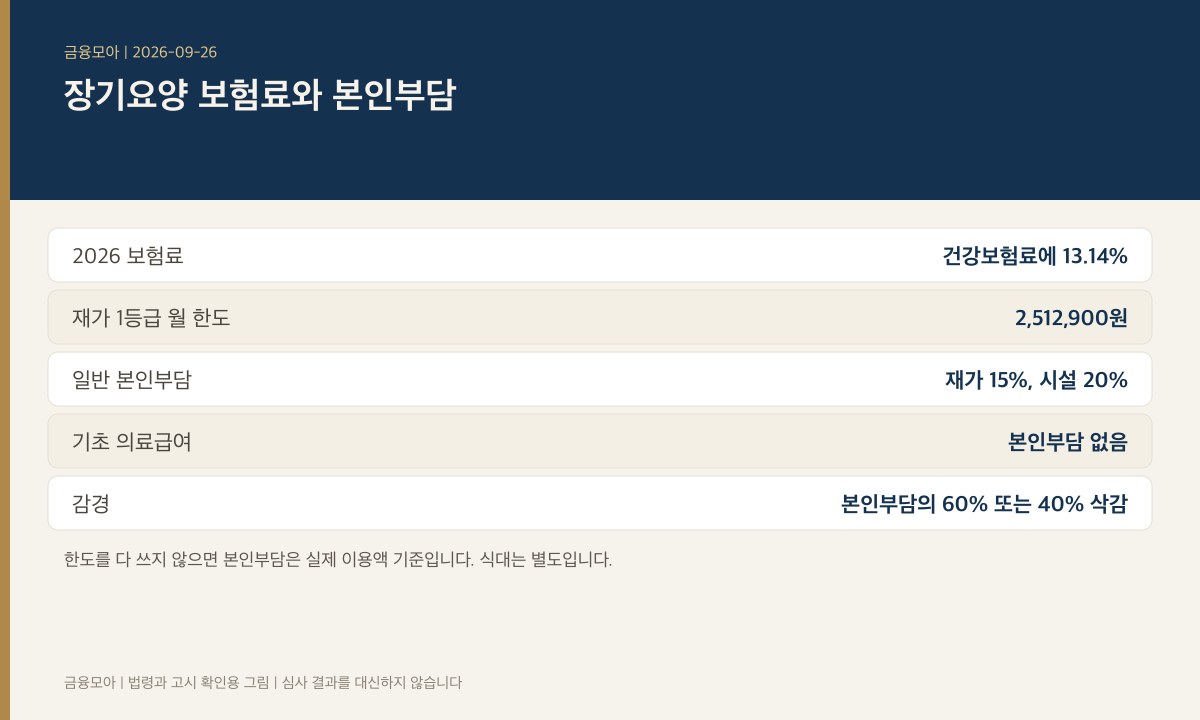
장기요양보험 가입자는 건강보험 가입자와 같습니다. 따로 가입 창구가 없고, 건강보험료에 그해 장기요양보험료율을 곱해 같은 고지서에 나옵니다. 보건복지부가 2025년 11월 장기요양위원회에서 의결한 2026년 수치는 소득 대비 0.9448%, 건강보험료 대비 13.14%입니다. 2025년 소득 대비 0.9182%에서 오른 숫자이고, 가입자 세대당 월평균 보험료는 18,362원으로 안내되었습니다. 세대 평균이지 모든 가구의 고지액은 아닙니다.
직장가입자는 보수월액에 2026년 건강보험료율 7.19%를 곱한 뒤 사용자와 반씩 나눕니다. 예를 들어 보수월액 400만 원이면 건강보험료 합계는 287,600원, 본인 부담은 143,800원입니다. 여기에 13.14%를 곱하면 본인 장기요양보험료는 18,895원 선입니다. 원 미만은 공단 고지 반올림을 따릅니다. 이 계산은 보수 외 소득이 없고 상한, 하한에 닿지 않는 가정입니다.
보수월액보험료 상한은 2026년 1월 고시 기준으로 합계 9,183,480원, 본인 부담 상한은 그 절반인 4,591,740원으로 보도된 바 있습니다. 보수월액으로 되돌리면 약 1억 2,773만 원 수준에서 상한에 닿습니다. 하한 보험료는 합계 20,160원, 본인 부담 10,080원으로 같은 보도가 적습니다. 2026년 7월에 상한을 더 올리거나 보수 외 소득 공제를 2,000만 원에서 1,000만 원으로 낮추는 안이 건정심 소위에 보고되었으나, 그날의 안은 검토이지 이미 고지서에 적용된 고시로 읽기 어렵습니다. 적용 여부는 국민건강보험 고지와 복지부 고시를 기준으로 하세요.