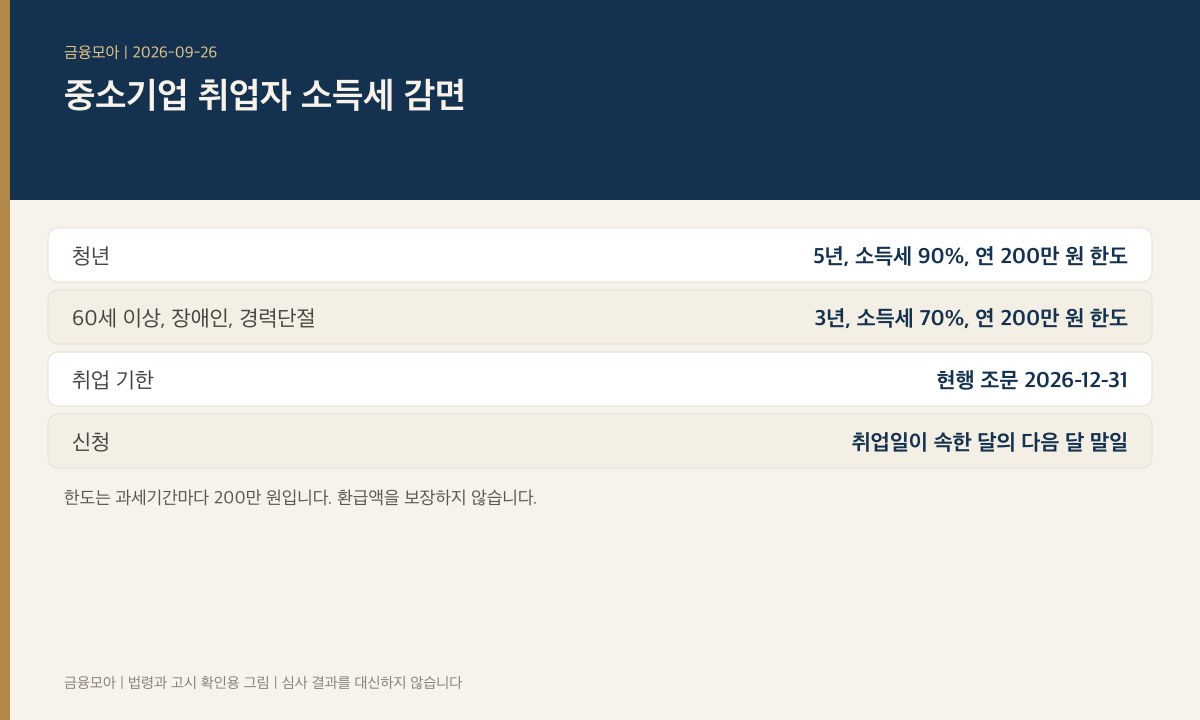
조세특례제한법 제30조는 대통령령으로 정하는 중소기업체에서 받는 근로소득에 소득세를 감면합니다. 청년은 취업일부터 5년이 되는 날이 속하는 달까지 90%, 그 밖의 감면 대상은 3년이 되는 날이 속하는 달까지 70%입니다. 한도는 둘 다 과세기간별로 200만 원입니다.
| 구분 | 취업일 기준 요건 | 기간 | 감면율 | 한도 |
|---|---|---|---|---|
| 청년 | 근로계약 체결일 현재 15세 이상 34세 이하 | 5년 | 90% | 과세기간별 200만 원 |
| 60세 이상 | 체결일 현재 60세 이상 | 3년 | 70% | 과세기간별 200만 원 |
| 장애인 | 장애인복지법 등 법령이 정한 사람 | 3년 | 70% | 과세기간별 200만 원 |
| 경력단절 근로자 | 제29조의8 제2항 요건 | 3년 | 70% | 과세기간별 200만 원 |
취업 창구의 끝은 조문상 2026년 12월 31일입니다. 60세 이상과 장애인은 2014년 1월 1일부터, 청년 쪽 기산은 2012년 1월 1일부터로 적혀 있습니다. 이 날짜 전에 취업해 감면이 이미 시작된 사람의 3년 또는 5년은 그 취업일부터 따로 셉니다. 2026년 12월 31일 다음 날 이후의 신규 취업을 같은 조문이 덮는지는, 이후 개정 법률이 있어야 알 수 있습니다. 국가법령정보센터의 시행일자를 취업일 기준으로 다시 여세요.
감면은 국세인 소득세에 대한 것입니다. 지방소득세는 결정세액에 연동되는 구조라 소득세가 줄면 같이 줄어 보이는 경우가 많지만, 200만 원 한도는 소득세 감면 한도입니다. 신용카드 소득공제나 교육비 세액공제와 한도 통을 공유하지 않습니다. 카드 사용 한도는 신용카드 소득공제 글에서, 교육비는 교육비 세액공제 글에서 따로 보시면 됩니다.