
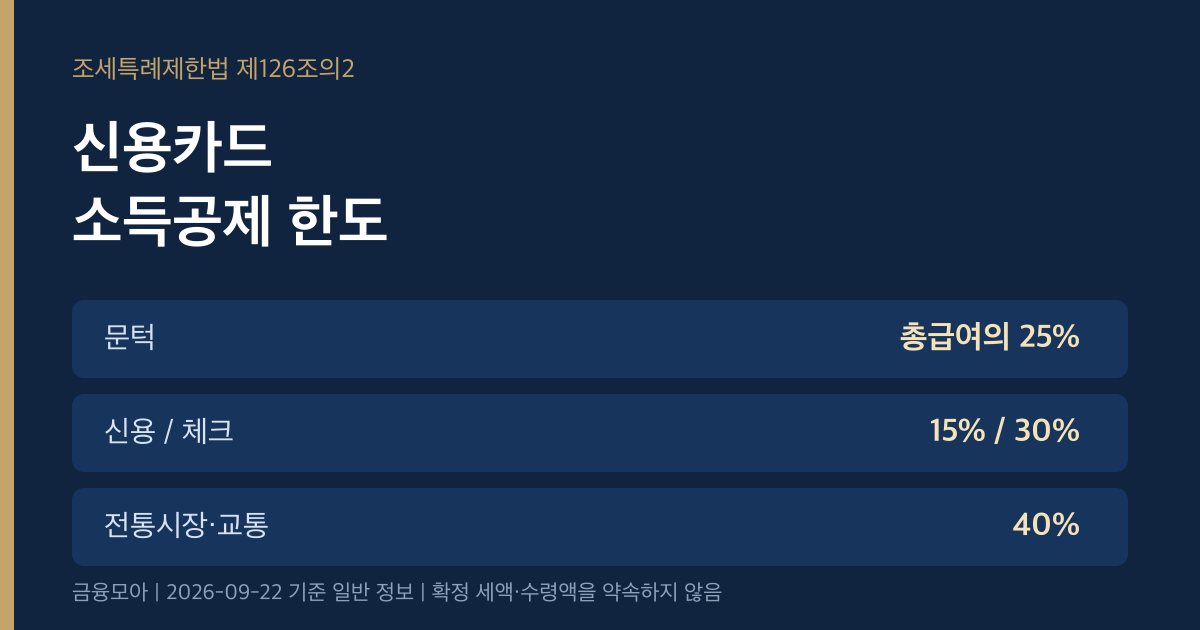

공제 대상은 그 해 1월 1일부터 12월 31일까지 쓴 금액 가운데, 총급여액의 25%를 넘는 부분입니다. 총급여 4,000만 원이면 문턱은 1,000만 원입니다. 카드와 현금영수증을 합쳐 900만 원만 쓰면 공제액은 0입니다. 1,100만 원을 쓰면 넘는 100만 원에만 공제율을 곱합니다.
총급여는 연봉 계약서의 월급×12와 다를 수 있습니다. 비과세 식대 등이 빠진 총급여액을 원천징수영수증에서 읽어야 문턱이 맞습니다. 배우자나 직계존비속 중 연간 소득금액 100만 원 이하(총급여만 있으면 500만 원 이하)이면서 주민등록상 같이 사는 가족의 사용분도 본인 합계에 넣을 수 있습니다. 소득 요건을 넘는 가족의 카드는 빼야 합니다.
이 공제는 세액공제가 아닙니다. 보험료 세액공제 100만 원 한도와 계산 순서가 다릅니다. 보험료는 보장성보험료 세액공제에서, 청약통장 납입은 주택청약종합저축 소득공제에서 따로 보시면 한 장의 연말정산에 공제가 어떻게 나뉘는지 구분됩니다.

