
상황허브
연금 인출, 계좌 이전 | 재원 자료와 세후 견적부터 확인하세요
연금저축·IRP의 적립, 이전, 인출을 나눠 자료와 확인 질문을 준비합니다. 공제 이력과 퇴직급여·운용수익을 구분하며 계좌 잔액 전체에 하나의 세율을 적용하지 않습니다.
‘국민연금’ 주제와 연결된 금융 콘텐츠 12건입니다. 가이드·비교·상품·계산기·경제지표를 한눈에 확인하세요.

연금저축·IRP의 적립, 이전, 인출을 나눠 자료와 확인 질문을 준비합니다. 공제 이력과 퇴직급여·운용수익을 구분하며 계좌 잔액 전체에 하나의 세율을 적용하지 않습니다.
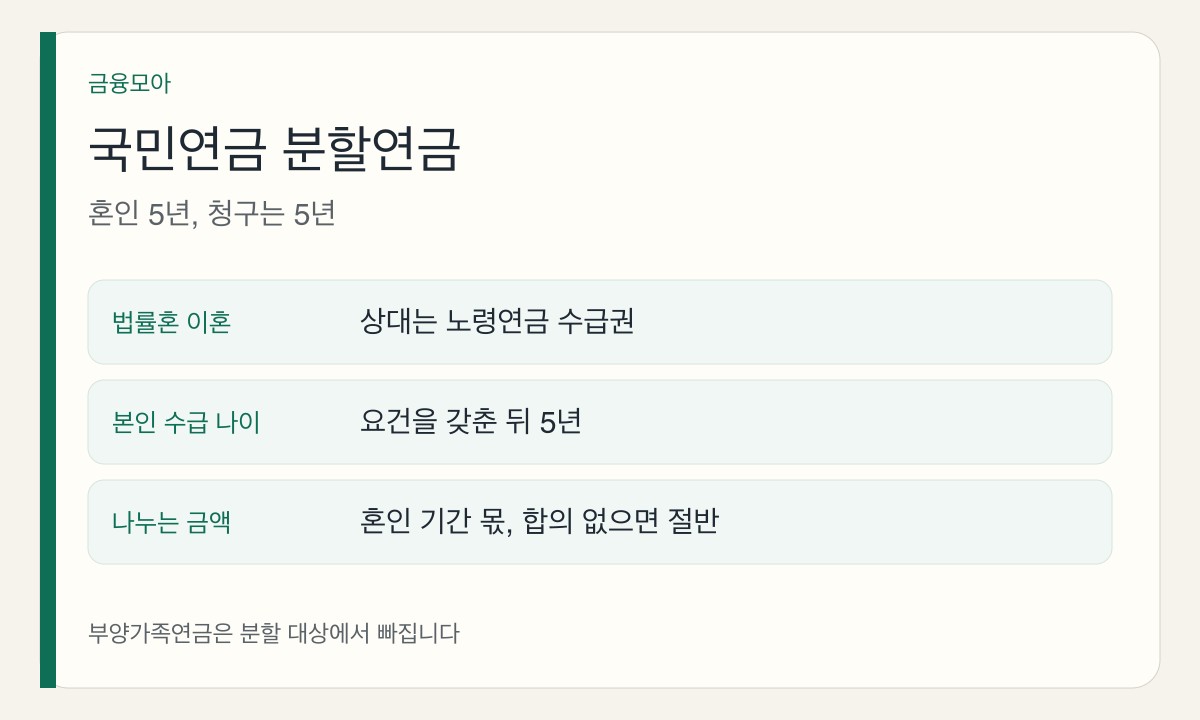
분할연금은 혼인 중 가입 5년, 상대의 노령연금 수급권, 본인 수급 나이, 5년 청구가 겹쳐야 합니다. 합의가 없으면 혼인 기간 몫의 절반으로 안내되며 월액을 보장하지 않습니다.
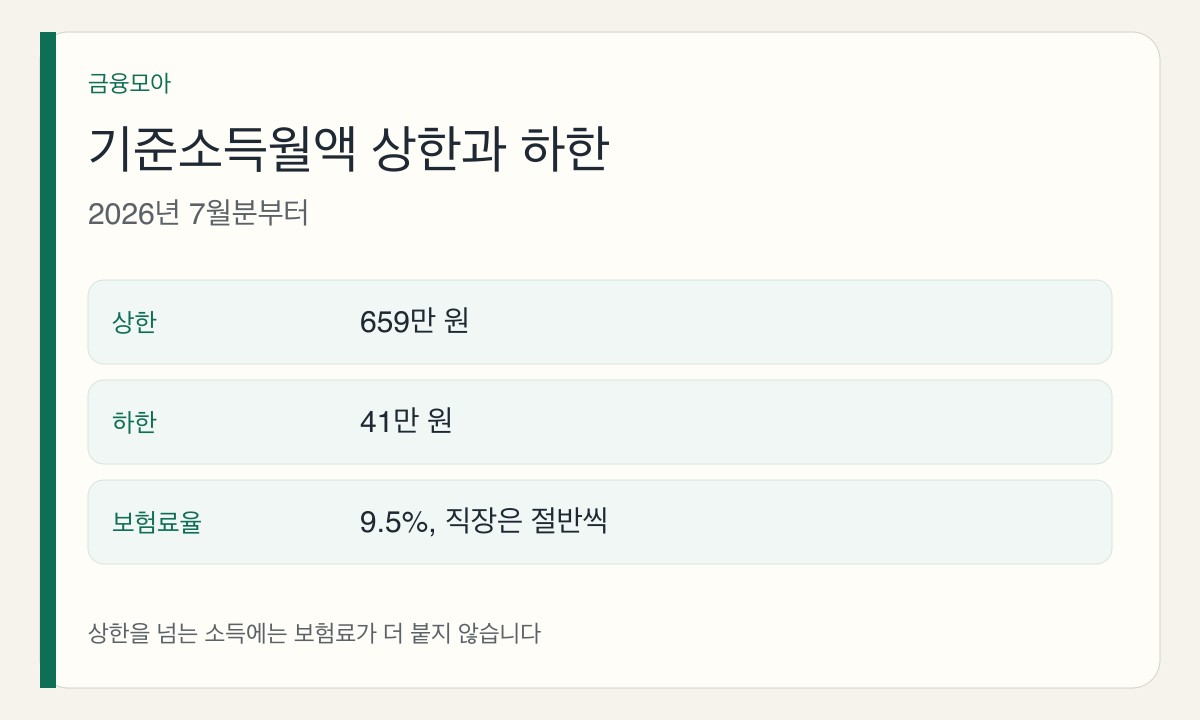
2026년 7월분부터 기준소득월액 상한은 659만 원, 하한은 41만 원입니다. 보험료율 9.5%를 곱하며 직장가입자는 절반씩 부담합니다. 고지액은 보장하지 않습니다.
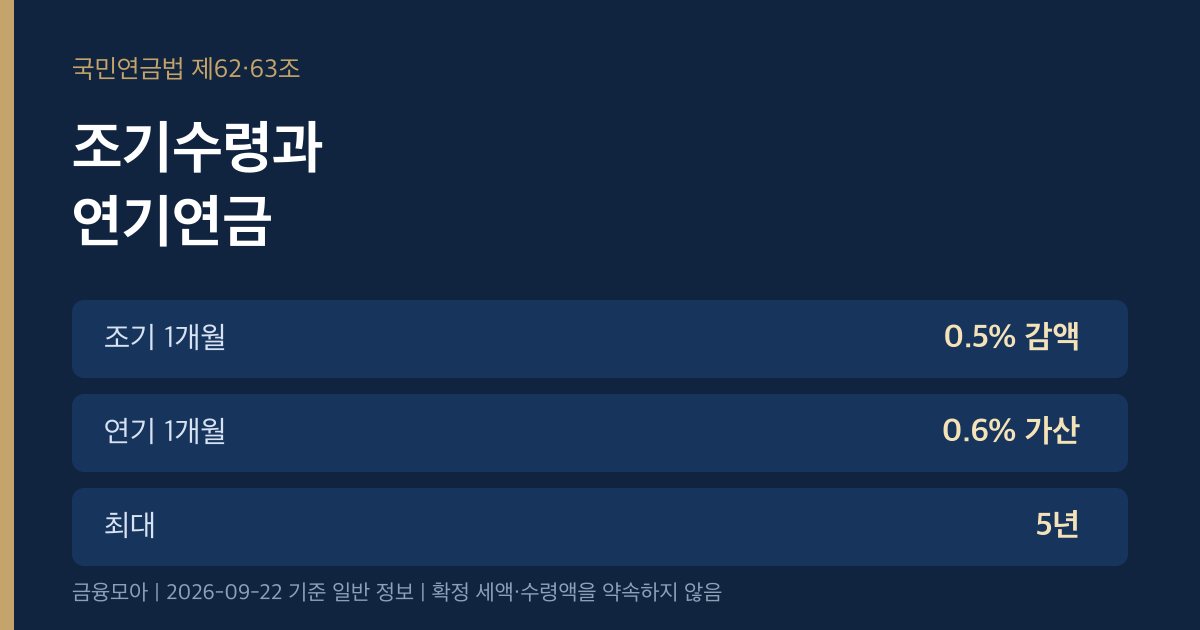
조기수령은 한 달에 0.5%씩 최대 30%가 줄고, 연기연금은 한 달에 0.6%씩 최대 36%가 붙습니다. 소득이 있으면 조기연금은 지급이 정지될 수 있습니다. 수령 총액을 보장하
추납은 납부예외, 적용제외, 군복무 공백을 지금 보험료로 최대 119개월 메웁니다. 임의가입, 반납금과 창구가 다릅니다. 수급액을 약속하지 않습니다.

만 65세 이상 어르신이 받는 기초연금의 대상 요건, 국민연금과의 차이, 소득평가액과 재산의 소득환산액으로 산정하는 소득인정액 계산 구조, 지급액 감액과 주민센터·복지로 신청법을

국민연금·건강보험·장기요양보험·고용보험 4대보험의 요율과 근로자·회사 부담 구조, 장기요양보험이 건강보험료에 얹혀 계산되는 방식, 월 보수 300만원 예시로 보는 공제액을 정리합니
국민연금 노령연금 예상수령액이 가입 기간과 소득으로 어떻게 정해지는지, 공단 내 연금 알아보기에서 조회하는 방법, 출생 연도별 수급 개시 연령, 가입 기간이 짧을 때 채우는 방법을

임의가입·추납으로 가입기간을 늘릴 때 국민연금 수령액이 어떻게 바뀌는지 계산합니다.
국민연금을 앞당겨 받을 때와 늦춰 받을 때의 감액·증액률, 손익분기 나이를 계산하는 법을 정리합니다.
국민연금·퇴직연금(IRP)·개인연금(연금저축)으로 이어지는 3층 연금 구조와 각 층의 역할, 노후 소득 공백을 줄이는 설계법을 정리합니다.

가입기간·평균소득·전체 가입자 평균소득 기준 노령연금 예상 수령액을 추정합니다(대략적 시뮬레이션).