국내 배당주 기준일 요약 카드
바뀐 순서
배당액 결정 → 배당기준일 지정
결산배당
2023년 1월 상법 제354조 유권해석으로 분리 가능
분기배당
2025년 1월 21일 자본시장법 개정, 분기 말 45일 안 이사회 결의
기준일 공고
기준일 2주 전 공고(정관으로 정하면 예외)
금융위원회는 2023년 결산배당, 2025년 1월 분기배당까지 배당액을 먼저 정하고 배당기준일을 나중에 정할 수 있게 바꿨습니다. 그래서 12월 말에 사도 배당을 못 받거나, 2~3월에 사도 받을 수 있습니다. 자본시장법 제165조의12와 상법 제354조, 금융위원회 자료로 확인했습니다.
국내 배당주는 회사마다 배당기준일이 달라 연말에 사도 배당을 못 받을 수 있으므로, 사기 전에 그 회사 공시에서 기준일부터 확인해야 합니다. 예전에는 12월 말이나 분기 말에 주식을 갖고 있으면 배당 대상이 됐고, 배당금이 얼마인지는 몇 달 뒤에야 알 수 있었습니다. 금융위원회는 이를 「깜깜이 배당」이라 부르며, 결산배당은 2023년 1월 상법 유권해석으로, 분기배당은 2025년 1월 자본시장법 개정으로 배당액을 먼저 정하고 배당기준일을 그 뒤로 잡을 수 있게 바꿨습니다. 그래서 같은 연말이라도 어떤 회사는 12월 말, 어떤 회사는 이듬해 2~3월이 기준일입니다. 특정 종목 매수를 권하지 않으며, 기준일은 회사 공시로 확인하세요.
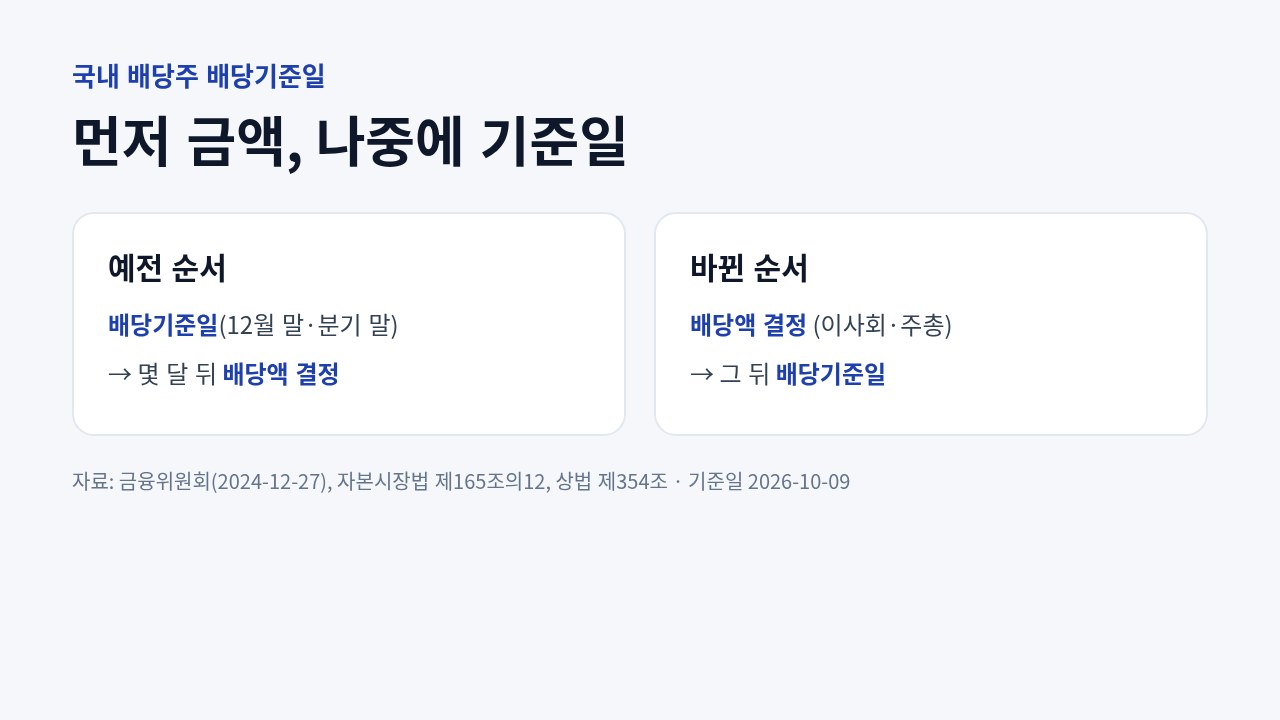
금융위원회 설명에 따르면 결산배당은 2023년 1월 상법 제354조 유권해석으로 의결권 기준일(통상 12월 말)과 배당기준일을 나눌 수 있게 했습니다. 이 구조에서는 배당액이 정해진 뒤 배당기준일까지 투자 결정을 할 수 있습니다.
분기배당은 법에 기준일이 3, 6, 9월 말로 적혀 있어 법 개정이 필요했습니다. 2024년 12월 27일 국회를 통과한 자본시장법 개정안이 이 부분을 지웠고, 분기배당 절차 개선은 공포한 날부터 바로 시행됐습니다. 현행 자본시장법 제165조의12 제2항은 「삭제 <2025. 1. 21.>」로 표시돼 있습니다.
| 구분 | 예전 | 지금 |
|---|---|---|
| 결산배당 | 12월 말 기준일, 다음 해 주총에서 배당액 결정 | 배당액 결정 뒤 기준일 지정 가능(정관 반영 회사) |
| 분기배당 | 3, 6, 9월 말 기준일 고정 | 분기 말 45일 안 이사회에서 배당액 결정, 그 뒤 기준일 지정 가능 |
| 투자자 입장 | 금액을 모른 채 보유 | 금액을 보고 기준일 전에 매수 여부 결정 |

정관에 반영했다고 해서 매년 기준일을 뒤로 잡는 것은 아닙니다. 같은 자료에서 정관을 바꾸고 배당을 시행한 321개사 가운데 실제로 바뀐 절차를 쓴 회사는 109개사였습니다. 나머지는 여전히 12월 말을 기준일로 썼다는 뜻이므로, 회사별로 그해 공시를 확인해야 합니다.
분기배당 회사는 배당 성향이 비교적 높아는 통계도 같은 자료에 실렸습니다. 한국거래소 2023년 코스피 기준으로 분기배당을 한 기업의 평균 배당성향은 46.6%, 배당은 했지만 분기배당을 하지 않은 기업은 29.3%였습니다. 배당주 기본 개념은 배당주 투자 입문에서 먼저 보면 이해가 쉽습니다.
상법 제354조는 배당을 받을 주주를 정하기 위해 일정한 날(기준일)에 주주명부에 적힌 주주를 권리자로 보게 할 수 있다고 정합니다. 주식을 산 날이 아니라 결제가 끝나 명부에 오르는 날이 기준입니다. 금융위원회 자료도 국내 증권 매매 결제가 T+2일에 끝난다고 적고 있습니다.
아래는 이 원리를 적용한 계산 예시입니다. 실제 날짜는 휴장일에 따라 달라지므로 증권사 앱의 배당 일정 안내나 공시를 함께 확인하세요.
| 배당기준일(예시) | 결제 기준 마지막 매수일(예시) | 비고 |
|---|---|---|
| 화요일 | 전주 금요일 | 주말은 영업일이 아님 |
| 금요일 | 같은 주 수요일 | 중간에 휴장일이 있으면 더 앞당겨짐 |
기준일을 앞두고 배당 권리가 빠진 가격으로 거래되면서 주가가 배당만큼 조정되는 배당락이 생길 수 있습니다. 배당액만 보고 사면 배당락으로 생긴 가격 하락과 배당소득세를 빼고 손익을 다시 따져야 합니다.
상법 제354조 제4항은 회사가 기준일을 정했을 때 그날의 2주 전에 공고하도록 하고, 정관으로 날짜를 지정한 경우에는 공고하지 않아도 된다고 정합니다. 같은 조 제3항은 기준일을 권리를 행사할 날에 앞선 3개월 안의 날로 정하도록 합니다.
분기배당은 자본시장법 제165조의12 제1항에 따라 3, 6, 9월 말부터 45일 안에 이사회 결의로 정하고, 제3항에 따라 이사회 결의일부터 1개월 안에 지급하는 것이 원칙입니다. 정관이나 이사회에서 지급 시기를 따로 정했다면 그에 따릅니다.
배당금은 지급할 때 세금을 떼고 들어오므로 따로 신고할 일은 보통 없습니다. 국세청은 종합과세 때 2천만 원까지는 14%, 넘는 부분은 다른 종합소득과 합쳐 기본세율로 계산한다고 안내합니다. 금융소득은 본인 기준으로 합산하고 배우자 것은 더하지 않습니다. 계산 방법은 금융소득 2천만 원 종합과세에 있습니다.
배당주를 어느 계좌에 담을지에 따라 세금이 달라질 수 있습니다. 계좌별 조건은 ISA 계좌 안내에서 이어 볼 수 있습니다. 배당기준일을 바꾼 회사는 연말 대신 이듬해 초에 배당이 확정되므로, 연도별 금융소득 계산도 지급 시점 기준으로 다시 보세요.

