주거안정월세대출 요약 카드
한도
최대 1,440만 원(월 60만 원 이내)
금리
우대형 연 1.3%, 일반형 연 1.8%
대상 주택
보증금 1억 원, 월세 60만 원 이하
기간
2년, 최장 10년
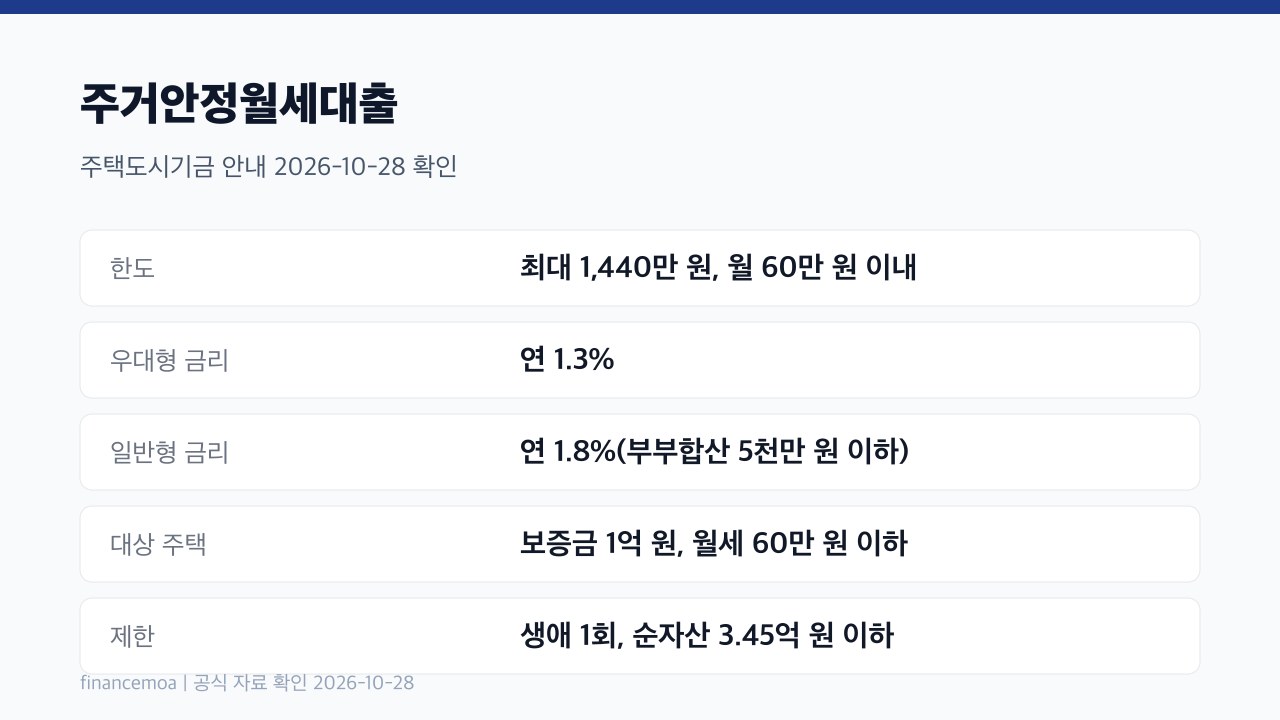
주거안정월세대출은 월세를 매달 최대 60만 원, 2년간 최대 1,440만 원까지 빌려주며 우대형 연 1.3%, 일반형 연 1.8%입니다. 우대형 기준, 대상 주택, 생애 1회 제한을 주택도시기금 안내로 확인했습니다.
월세가 부담이라면 주택도시기금의 주거안정월세대출로 매달 월세를 최대 60만 원까지 빌릴 수 있습니다. 한도는 2년간 최대 1,440만 원이고, 금리는 취업준비생, 사회초년생, 근로장려금 수급자 같은 우대형이 연 1.3%, 부부합산 연소득 5천만 원 이하 일반형이 연 1.8%입니다. 보증금 1억 원 이하, 월세 60만 원 이하 집이어야 하고 생애 한 번만 이용할 수 있습니다. 학자금대출을 쓰는 중이면 졸업증명서를 내지 않는 한 대상에서 빠지니 신청 전에 확인하세요. 월세금은 매달 약정일에 임대인 통장으로 직접 들어가고, 중도상환수수료는 없습니다.
취업준비생은 부모와 따로 살거나 독립하려는 만 35세 이하 무소득자로 부모 소득이 6천만 원 이하여야 합니다. 사회초년생은 취업 후 5년 이내, 접수일 현재 만 35세 이하이고 부부합산 연소득 4천만 원 이하입니다. 근로장려금과 자녀장려금은 접수일 기준 최근 1년 이내 수급 사실이 인정되는 세대주가 해당합니다.
| 구분 | 대상 | 금리 |
|---|---|---|
| 우대형 | 취업준비생, 희망저축(키움)통장, 사회초년생, 근로, 자녀장려금, 주거급여 수급자 | 연 1.3% |
| 일반형 | 우대형이 아닌 부부합산 연소득 5천만 원 이하 | 연 1.8% |
| 공통 | 부부합산 순자산 3.45억 원 이하 | 자산심사 부적격 시 가산금리 |

세대주에는 실행일로부터 1개월 안에 분가나 합가로 세대주가 될 예정인 사람도 포함됩니다. 세대주의 배우자와 3개월 안에 결혼으로 세대주가 될 사람도 세대주로 봅니다. 다만 형제, 자매는 세대원에 들지 않습니다.
학자금대출은 차주와 배우자가 이용 중이면 대출이 안 되지만 대학교 졸업증명서를 내면 예외입니다. 연체, 대위변제 같은 신용정보가 남아 있어도 불가능하니 크레딧포유 신용정보 조회로 먼저 확인하세요.
주거용 오피스텔도 85㎡ 이하라면 포함됩니다. 청년전용 보증부월세대출(전용 60㎡, 보증금 6,500만 원, 월세 70만 원)과 비교하면 면적과 보증금 기준은 넓고 월세 기준은 더 낮습니다. 공공임대주택에 사는 중이라도 대출 신청 물건지가 그 집이면 대출이 가능합니다.
월세금은 매월 약정일에 임대인 통장으로 지급되고, 잔액이 달마다 늘어나는 구조라 첫해 이자는 이보다 적습니다. 주거급여 수급자는 한도에서 주거급여 수급액만큼 빠지고, 농협은행과 기업은행에서는 신청할 수 없습니다.
매년 월세금 지급신청서를 내고 납부와 거주 여부를 확인받아야 합니다. 계약이 끝나거나 월세를 연체하면 지급이 멈추고, 연체 때문에 지급되지 못한 월세는 소급해서 받을 수 없습니다.
신청은 임대차계약서 만기일 안에서 하면 되고, HF 월세자금보증도 따로 신청해야 합니다(보증 신청 시기 제한 없음). 고객 부담은 인지세 절반과 보증료입니다. 이 상품은 생애 중 1회만 이용할 수 있으니 언제 쓸지 계획을 세우세요.
보증금까지 필요한 만 34세 이하 단독세대주라면 청년 보증부월세대출이 맞을 수 있습니다. 월세를 낸 해에는 월세 세액공제도 따로 챙기세요.