Level B · 금융종류·제도

주택담보대출 이자 계산 | 원리금균등은 매달 같은 금액을 갚아요

1억 원을 연 3.0%, 30년으로 빌리면 원리금균등은 매달 421,604원, 원금균등은 첫 달 527,778원부터 줄어듭니다. 디딤돌대출 금리와 상환 방식, 2026년 말까지 중도상환수수료 면제를 주택도시기금 안내로 확인했습니다.

작성 이상

주택담보대출 이자는 상환 방식에 따라 매달 내는 금액이 달라집니다. 1억 원을 연 3.0%, 30년으로 빌리면 원리금균등상환은 매달 421,604원을 같게 내고, 원금균등상환은 첫 달 527,778원에서 시작해 마지막 달 278,472원까지 줄어듭니다. 총이자는 원리금균등 약 5,178만 원, 원금균등 약 4,513만 원입니다. 주택도시기금 디딤돌대출은 연 2.85%~4.15%, 10년에서 30년 만기에 원리금균등, 원금균등, 체증식을 고를 수 있고, 2026년 12월 31일까지 중도상환한 원금은 수수료가 면제됩니다. 같은 조건에서 20년 만기로 줄이면 원리금균등 월 상환액은 554,598원입니다.
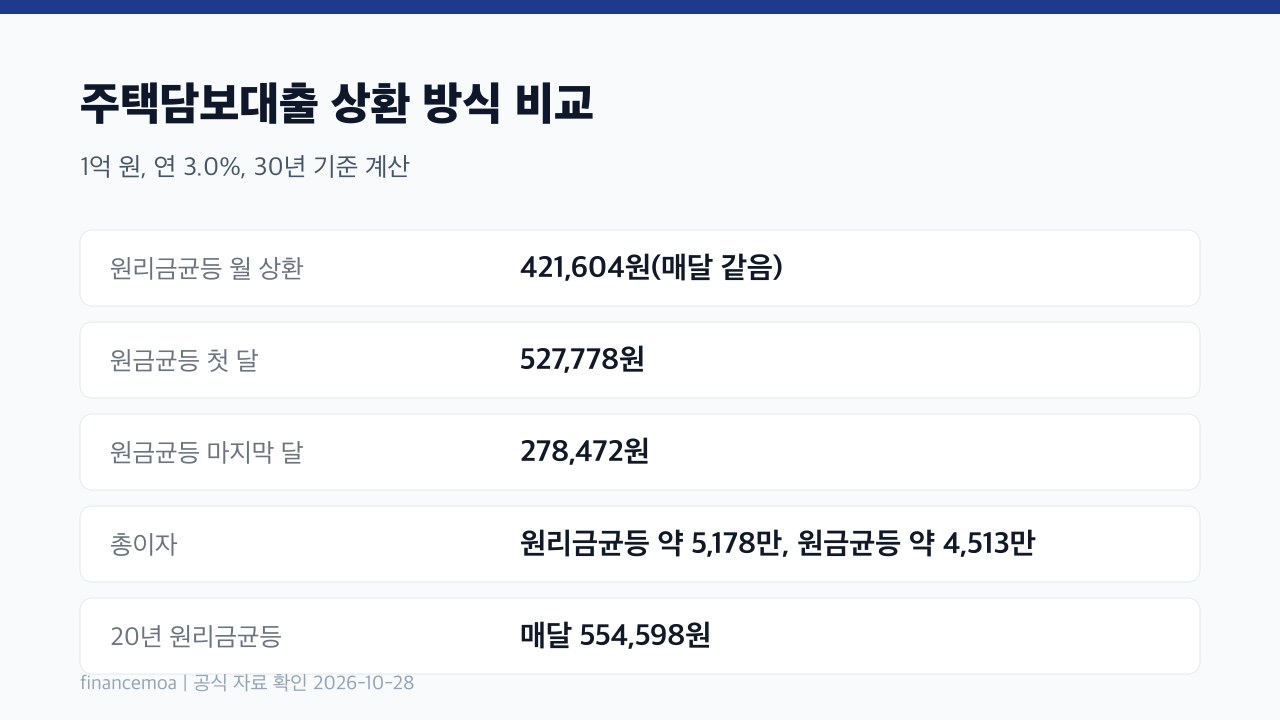

주택담보대출 이자 계산 요약 카드
원리금균등(1억, 3.0%, 30년)
매달 421,604원
원금균등 첫 달
527,778원
총이자 차이
약 665만 원(원금균등이 적음)
디딤돌 중도상환수수료
2026-12-31까지 면제
1억 원, 연 3.0%, 30년 대출의 원리금균등과 원금균등 상환액 비교 표
같은 조건에서 원금균등이 총이자가 적지만 초기 부담이 큽니다
주택담보대출 이자 계산 | 원리금균등은 매달 같은 금액을 갚아요

원리금균등 상환액은 어떻게 계산하나요?

바로 답 월 상환액 = 원금 × 월 금리 × (1+월 금리)^개월 수 ÷ ((1+월 금리)^개월 수 − 1)입니다. 월 금리는 연 금리를 12로 나눈 값입니다.

1억 원, 연 3.0%(월 0.25%), 360개월이면 월 상환액은 421,604원입니다. 첫 달에는 이 중 이자가 25만 원(1억 원 × 0.25%)이고 원금은 171,604원만 줄어듭니다. 시간이 갈수록 이자 몫은 줄고 원금 몫이 커지지만 매달 내는 금액은 같습니다.


조건월 상환액총이자
1억 원, 3.0%, 30년421,604원약 5,178만 원
1억 원, 3.0%, 20년554,598원약 3,310만 원

주택담보대출 이자 계산 | 원리금균등은 매달 같은 금액을 갚아요
이미지: Unsplash

원금균등은 무엇이 다른가요?

바로 답 원금을 매달 같은 금액(1억 원 ÷ 360 = 277,778원)씩 갚고 남은 원금에만 이자를 붙이므로, 첫 달이 가장 많고 갈수록 줄어듭니다.

1억 원, 연 3.0%, 30년이면 첫 달은 원금 277,778원에 이자 25만 원을 더한 527,778원, 마지막 달은 278,472원입니다. 총이자는 약 4,513만 원으로 원리금균등보다 약 665만 원 적습니다. 대신 초기 몇 년의 부담이 커서 DSR 계산과 생활비 여유를 같이 봐야 합니다.


구분원리금균등원금균등
첫 달421,604원527,778원
마지막 달421,604원278,472원
총이자약 5,178만 원약 4,513만 원

관련 계산기 · 참고용 추정
중도상환수수료 계산기 | 대출 조기상환 비용 추정
중도상환 원금·수수료율·경과개월·부과기간을 입력하면 슬라이딩(잔존기간 비례) 방식으로 예상 중도상환수수료를 추정합니다. 부과기간(통상 3년) 경과 시 면제 여부도 안내합니다.
전체 페이지로 →

※ 본 계산기는 공개 통계·가정값 기반 추정치이며, 실제 한도·금리·세액은 각 금융기관 심사·국세청 신고 결과에 따라 달라집니다. 본 결과는 투자권유·대출 알선·세무 자문이 아니며, 금융감독원 금융상품통합비교공시(finlife.fss.or.kr)·국세청 홈택스(hometax.go.kr)에서 최종 확인하세요.

디딤돌대출은 어떤 방식을 고를 수 있나요?

바로 답 디딤돌대출은 비거치 또는 1년 거치 후 원리금균등분할, 원금균등분할, 체증식 상환 가운데 고릅니다. 금리는 연 2.85%~4.15%, 만기는 10년, 15년, 20년, 30년입니다.

대상은 부부합산 연소득 6천만 원 이하(생애최초, 2자녀 이상 7천만 원, 신혼 8.5천만 원 이하), 순자산 5.11억 원 이하 무주택 세대주입니다. 한도는 일반 2억 원, 생애최초 2.4억 원, 신혼가구나 2자녀 이상 3.2억 원이고 LTV 70%, DTI 60% 이내입니다.


1년 거치를 고르면 첫해에는 이자만 내고 그 뒤 남은 기간에 원금을 나눠 갚으므로 이후 월 상환액이 비거치보다 커집니다. 금리 구간별 조건은 디딤돌대출 금리에서 확인하세요.


중도상환수수료는 얼마인가요?

바로 답 디딤돌대출 중도상환수수료는 3년 안에 갚은 원금 × 0.6% × (3년 − 경과일수) ÷ 3년인데, 2024년 8월 12일부터 2026년 12월 31일까지 중도상환한 원금은 면제됩니다.

면제가 없다면 1년이 지난 시점에 5천만 원을 갚을 때 수수료는 5천만 원 × 0.6% × 2/3 = 20만 원입니다. 지금은 면제 기간이라 연말 전에 여유 자금으로 원금을 줄이면 이 비용 없이 이후 이자를 줄일 수 있습니다. 은행 상품의 수수료 계산은 중도상환수수료 계산을 참고하세요.


어떤 방식을 고르면 되나요?

함께 보면 좋은 글
가이드
대출 갈아타기 손익분기 2026 | 주담대 신용과 전세 체크
대출 갈아타기 손익분기는 중도상환수수료, 부대비용이 월 이자 절감으로 회수되는 시점입니다. 2026년 잔여 기간, 면제 대…
가이드
중도상환수수료 계산 2026 | 계산에 들어가는 것 가이드
중도상환수수료 계산 요소와 대출 대환 전 손익 비교 방법을 2026 기준으로 정리합니다.
가이드
적격대출, 보금자리론, 디딤돌 | 소득 제한 없는 정책모기지는 지금 되나?
적격대출은 공사 안내 기준 취급이 잠정 중단된 상품입니다. 집값 9억, 한도 5억이던 창구와 보금자리론, 디딤돌, 은행 주…
가이드
혼합형 주담대, 고정기간 종료, 변동 전환 | 5년이 끝나면 금리는 어떻게 바뀌나?
혼합형 주담대는 초기 고정이 끝나면 변동으로 넘어갑니다. 금융상품한눈의 고정 분류, 주기형과의 차이, 전환 후 코픽스와 가…
바로 답 초기 월 부담을 고르게 하려면 원리금균등, 총이자를 줄이고 초기 부담을 감당할 수 있다면 원금균등을 고르면 됩니다.

같은 1억 원, 30년, 연 3.0%에서 첫 달 차이는 106,174원입니다. 이 차이를 매달 감당할 수 있는지, 대출 한도를 정하는 DSR 계산에서 어느 방식이 유리한지 은행에 같이 물어보세요. DSR 기본 구조는 DSR 한도 기초, 상환 방식 비교는 대출 상환 방식 비교에서 이어서 볼 수 있습니다.


나에게 맞는지 어떻게 확인하나요?

바로 답 아래 상황과 체크리스트를 차례로 대조하면 됩니다.
이런 분께 맞아요
맞벌이 신혼부부
첫 몇 년 소득 여유가 있다면 원금균등으로 총이자를 줄이는 계산을 해 봅니다.
이런 분께 맞아요
외벌이 첫 집
매달 같은 금액이 나가는 원리금균등으로 생활비 계획을 고정합니다.
신청 전 체크리스트
☐ 원금, 연 금리, 만기 개월 수를 확인했나요
☐ 원리금균등과 원금균등 첫 달 금액을 비교했나요
☐ 거치 기간이 있는지 확인했나요
☐ 중도상환수수료 면제 기간(2026-12-31)을 확인했나요
☐ DSR 한도에 맞는지 은행에 확인했나요

자주 묻는 질문

A. 연 3.0% 원리금균등이면 매달 421,604원입니다.
A. 총이자는 적지만 초기 상환액이 커서 소득 여유와 DSR을 함께 봐야 합니다.
A. 2026년 12월 31일까지 중도상환한 원금은 면제됩니다.
A. 초기 상환액을 낮게 시작해 점차 늘려 가는 방식으로, 디딤돌대출에서 선택할 수 있습니다.

주택담보대출 이자 계산 | 원리금균등은 매달 같은 금액을 갚아요
이미지: Unsplash
출처 · 공시실 참조
금융 정보 면책 안내
본 사이트는 금융상품을 판매·중개·모집하지 않으며, 게재된 정보는 일반적 설명입니다. 금리·한도·우대조건·세후수익률·중도해지 조건은 공시 기준일 추정치이며 실제 가입 조건과 다를 수 있습니다. 특정 상품의 가입 전 각 금융기관 약관·상품설명서 및 금융감독원 금융상품통합비교공시(finlife.fss.or.kr)를 반드시 확인하세요. 본 사이트의 어떤 콘텐츠도 투자권유·대출 알선·세무 자문에 해당하지 않습니다.
#주택담보대출이자계산#원리금균등상환#원금균등상환#디딤돌대출#중도상환수수료