
가이드
프리랜서 원천징수, 3.3%, 종합소득세 | 떼인 세금은 어디서 정산할까요?
사업소득 원천징수 3.3%는 소득세 3%와 지방소득세 0.3%의 선납입니다. 다음 해 5월 종합소득세 정산, 근로소득과 기타소득, 2026년 10월 12일 마감을 나눕니다.
‘원천징수’ 주제와 연결된 금융 콘텐츠 6건입니다. 가이드·비교·상품·계산기·경제지표를 한눈에 확인하세요.
사업소득 원천징수 3.3%는 소득세 3%와 지방소득세 0.3%의 선납입니다. 다음 해 5월 종합소득세 정산, 근로소득과 기타소득, 2026년 10월 12일 마감을 나눕니다.
직원 급여 원천세 반기납은 7월 10일과 다음 해 1월 10일 납부입니다. 상시인원 20명, 6월과 12월 신청, 지방소득세, 인정상여 제외와 포기 기한을 구분합니다.
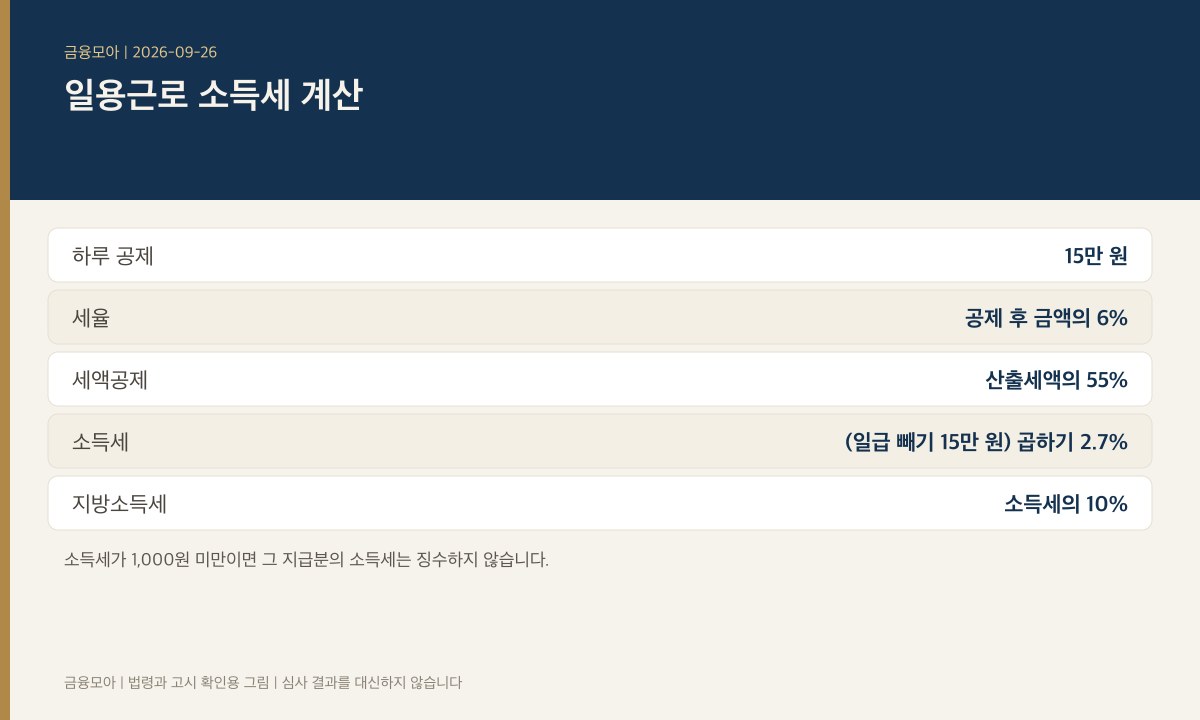
일용근로 소득세는 하루 급여에서 15만 원을 뺀 금액의 2.7%입니다. 1,000원 미만은 징수하지 않고, 지방소득세는 소득세의 10%입니다. 실수령액을 보장하지 않습니다.
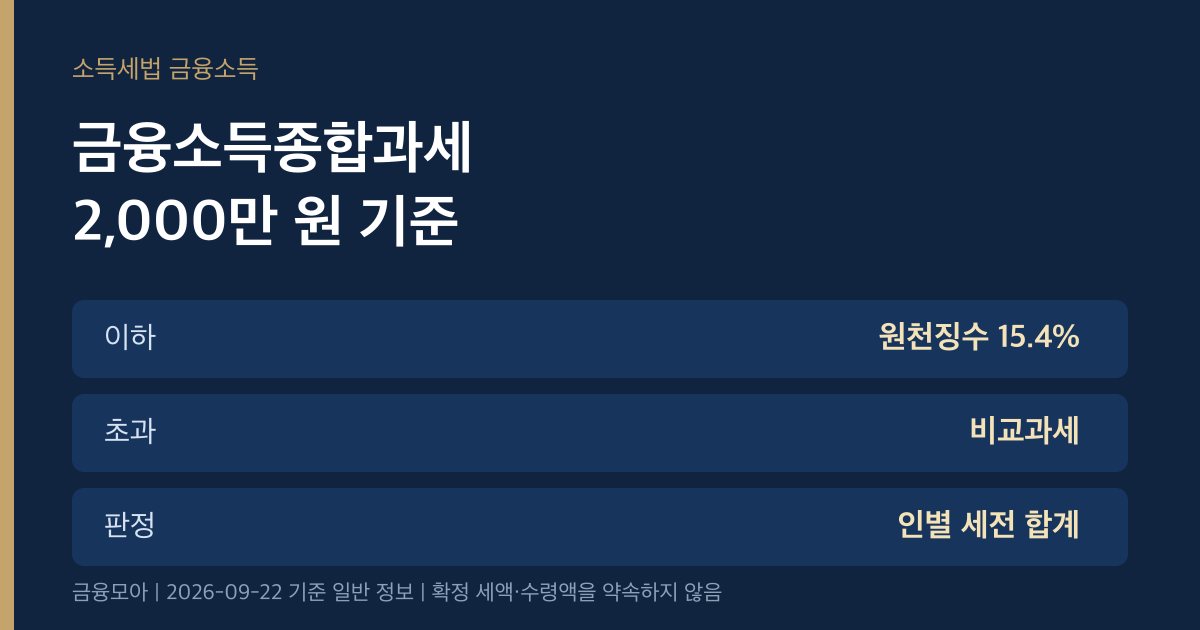
이자와 배당의 세전 합계가 한 해 2,000만 원 이하면 보통 15.4% 원천징수로 끝납니다. 넘으면 초과분 합산 세액과 금융소득 전액 14% 세액을 비교합니다. 절세 결과를 보장

매달 급여에서 소득세를 미리 떼는 원천징수의 원리, 국세청 간이세액표가 월급여액과 부양가족 수로 세액을 정하는 방식, 원천징수 비율 선택과 연말정산 정산까지 정리합니다. 세율과 간

부업·프리랜서 소득의 3.3% 원천징수 구조, 5월 종합소득세 신고 필수 공제 항목, 환급 극대화 전략을 정리합니다.