
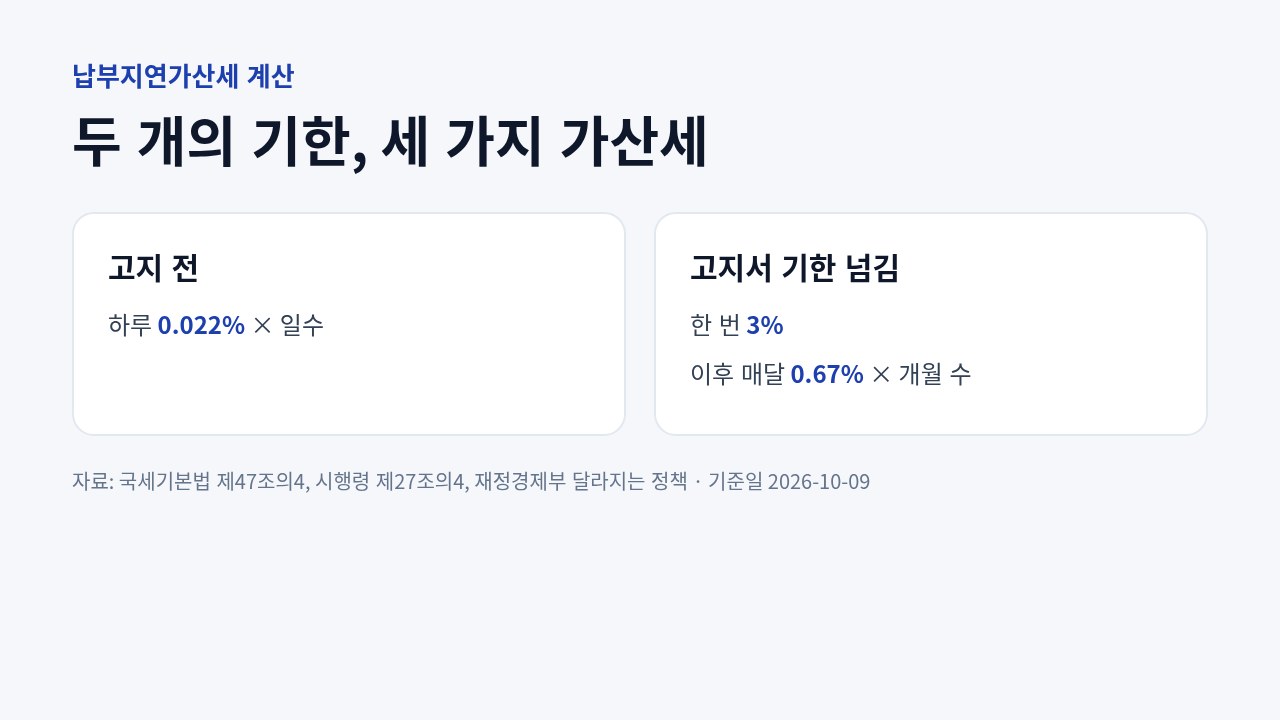
납부지연가산세 요약 카드
법정납부기한 ~ 고지 전
미납세액 × 일수 × 0.022%
지정납부기한 넘김
미납세액 × 3% (한 번)
지정납부기한 이후(2026.7.1.~ 도래분)
미납세액 × 경과 개월 수 × 0.67%
150만 원 미만 고지서
지정납부기한 이후 월 단위 가산세 미적용
납부지연가산세는 법정납부기한 뒤에는 하루 0.022%, 고지서 납부기한을 넘기면 3%가 한 번 붙고, 2026년 7월 1일 이후 기한이 오는 분부터 한 달 0.67%씩 더해집니다. 국세기본법 제47조의4, 같은 법 시행령 제27조의4, 재정경제부 안내로 확인했습니다.
고지서 납부기한(지정납부기한)을 넘긴 세금의 납부지연가산세는 이제 하루 단위가 아니라 경과한 달 수로 계산합니다. 2026년 7월 1일 이후 그 기한이 오는 분부터 적용됩니다. 국세기본법 제47조의4 제1항에 이 계산을 담은 제1호의2가 들어갔고, 시행령 제27조의4 제2항이 그 이율을 월 1만분의 67(0.67%)로 정했습니다. 신고 뒤 고지 전까지는 지금처럼 하루 0.022%, 고지서 기한을 넘기는 순간 3%가 한 번 붙는 구조는 그대로입니다. 연말에 세금 고지서를 받을 예정이라면 어느 기한을 넘기느냐에 따라 붙는 금액이 달라지므로 아래 계산 순서를 먼저 확인하세요.
국세기본법 제47조의4 제1항은 법정납부기한까지 세금을 내지 않거나 적게 낸 경우, 또는 환급을 더 받은 경우 납부지연가산세를 매기도록 합니다. 신고만 하고 돈을 내지 않으면 세무서가 납부고지를 하고, 고지서에 적힌 날이 지정납부기한이 됩니다.
제1항 제1호는 법정납부기한 다음 날부터 납부고지일 전날까지(그 전에 내면 납부일 전날까지) 기간을 하루 단위로 계산합니다. 제3호는 지정납부기한까지도 내지 않은 세액에 100분의 3을 한 번 매기고, 제1호의2는 지정납부기한 다음 날부터 납부일 전날까지를 경과한 개월 수로 계산합니다.
| 구간 | 계산식 | 이율 근거 |
|---|---|---|
| 법정납부기한 다음 날 ~ 고지일 전날 | 미납세액 × 일수 × 1일 0.022% | 시행령 제27조의4 제1항(1일 10만분의 22) |
| 지정납부기한까지 미납 | 미납세액 × 3% | 법 제47조의4 제1항 제3호 |
| 지정납부기한 다음 날 ~ 납부일 전날 | 미납세액 × 경과 개월 수 × 월 0.67% | 시행령 제27조의4 제2항(월 1만분의 67) |

재정경제부는 「달라지는 정책」 안내에서 체납 이후 납부일까지 생기는 납부지연가산세를 1일 단위로 직접 계산해 내야 하는 번거로움을 줄이려고 월 단위 산출로 바꾼다고 밝혔습니다. 시행일은 2026년 7월 1일이고, 그 뒤 지정납부기한이 도래하는 분부터 적용합니다.
월 이율 0.67%는 시행령 제27조의4 제2항에 2026년 2월 27일 신설됐습니다. 하루 0.022%를 30일 쌓으면 0.66%이므로 한 달 부담은 비슷하지만, 체납 뒤에는 며칠 늦었는지보다 몇 달째인지가 금액을 정합니다. 개월 수를 셀 때 한 달이 안 되는 기간을 어떻게 처리하는지는 고지 내역과 국세청 126 상담으로 확인하세요.
아래 표는 미납세액 100만 원을 기준으로 법 조문의 계산식을 그대로 적용한 예시입니다. 신고를 하지 않았거나 적게 신고했다면 무신고, 과소신고 가산세가 따로 붙으므로 실제 부담은 더 클 수 있습니다.
| 상황(미납세액 100만 원) | 계산 | 가산세 |
|---|---|---|
| 법정납부기한 뒤 30일 만에 자진 납부 | 100만 원 × 30일 × 0.022% | 6,600원 |
| 고지서 기한까지 미납 | 100만 원 × 3% | 30,000원 추가 |
| 고지서 기한 뒤 3개월째 납부(2026.7.1. 이후 도래분) | 100만 원 × 3 × 0.67% | 20,100원 추가 |
고지서별, 세목별 세액이 150만 원 미만이면 지정납부기한 이후의 월 단위 가산세(제1호의2)는 붙지 않습니다(제47조의4 제8항). 위 예시처럼 100만 원짜리 고지서라면 3%까지만 붙고 그 뒤 월 0.67%는 붙지 않는다는 뜻입니다. 지정납부기한 다음 날부터 납부일까지 기간이 5년을 넘으면 5년으로 봅니다(제7항).
3%는 지정납부기한까지 내지 않은 세액에만 붙으므로, 신고 후 돈을 마련했다면 고지서를 기다리지 말고 바로 내는 것이 낫습니다. 고지서를 받은 뒤라도 기한 안에 내면 3%와 월 단위 가산세가 붙지 않습니다. 한 번에 내기 어렵다면 국세징수법에 따른 납부기한 연장이나 분할납부를 세무서에 신청할 수 있는지 상담해 보세요. 연장된 기간은 5년 상한 계산에서 빠집니다.
종합소득세 신고를 앞두고 있다면 납부까지 같이 계획하세요. 신고 준비는 종합소득세 신고 안내, 부업 소득 신고는 부업 소득 신고에 있습니다.

