오피스텔 전세대출,놓치면두고두고 후회가이드오피스텔 전세대출, 버팀목, HF보증 | 주거용과 업무시설은 어떻게 갈리나?오피스텔 전세대출은 아파트와 공부상 용도가 다릅니다. 버팀목 주거용 85㎡, HF는 등기 오피스텔과 실제 주거, HUG는 계약서 주거용 표기와 선순위를 가릅니다. 한도와 승인을 약업데이트: 2026-09-09
장래소득 DSR, 청년놓치면두고두고 후회가이드장래소득 DSR, 청년 주담대, 소득 가산 | 나이대별로 한도가 어떻게 달라질까?장래소득 DSR은 주택 구입 주담대에서 만기까지 예상 소득 평균을 분모에 넣습니다. 30년 만기 예시 배율은 20대 초반 51.6%입니다. 신용대출과 LTV는 별개입니다. 한도와 업데이트: 2026-09-14
주택연금 가입, 만지금이라도제대로 알기가이드주택연금 가입, 만 55세, 공시가격 12억 | 다주택이면 신청이 막힐까?주택연금은 부부 중 한 명이 만 55세 이상이고 공시가격 등 12억 원 이하일 때 검토합니다. 합산이 넘는 2주택은 3년 처분 조건입니다. 월액을 약속하지 않습니다.업데이트: 2026-09-18
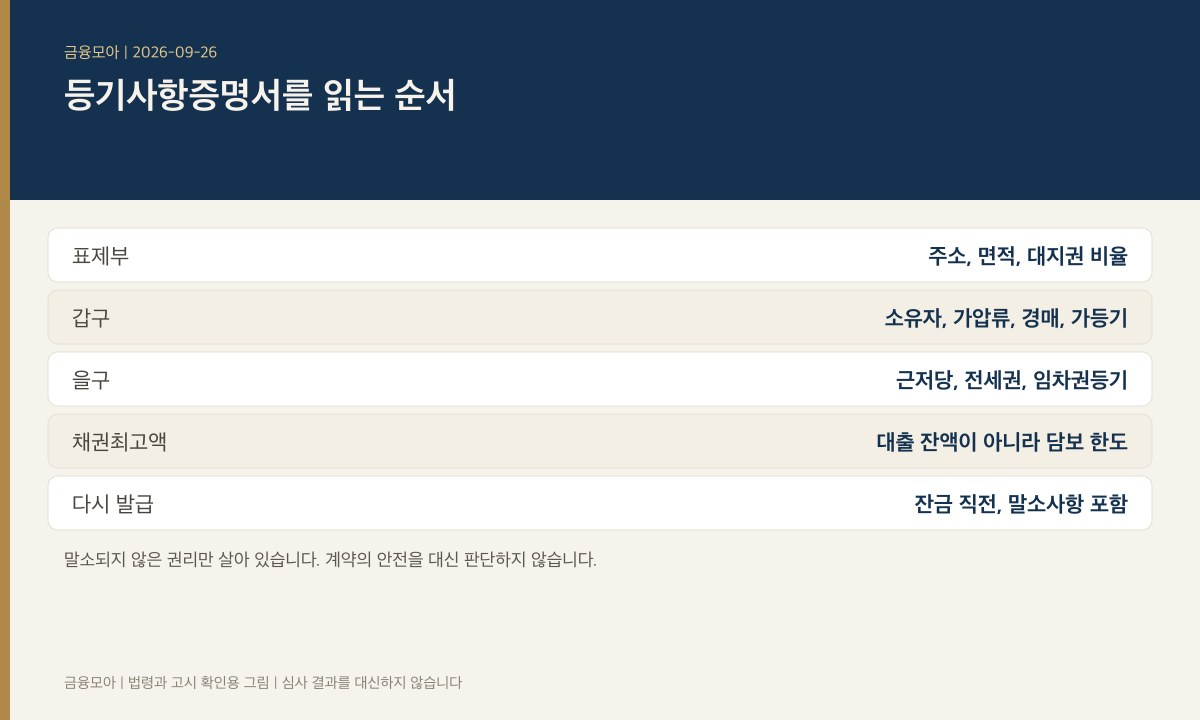
등기사항증명서 표제부,놓치면두고두고 후회가이드등기사항증명서 표제부, 갑구, 을구 | 잔금 전에 소유자와 채권최고액은 어디서 볼까?등기사항증명서는 표제부에서 주소와 면적, 갑구에서 소유자와 가압류, 을구에서 근저당의 채권최고액을 봅니다. 채권최고액은 대출 잔액이 아닙니다. 권리 판단을 대신하지 않습니다.업데이트: 2026-09-26