세금계산서 발급놓치면두고두고 후회가이드세금계산서 발급 | 공급일이 원칙, 월합계만 다음 달 10일세금계산서는 재화나 용역을 공급하는 때에 발급하는 것이 원칙입니다. 다음 달 10일은 월합계 등 세 가지 예외에만 해당합니다.업데이트: 2026-11-17
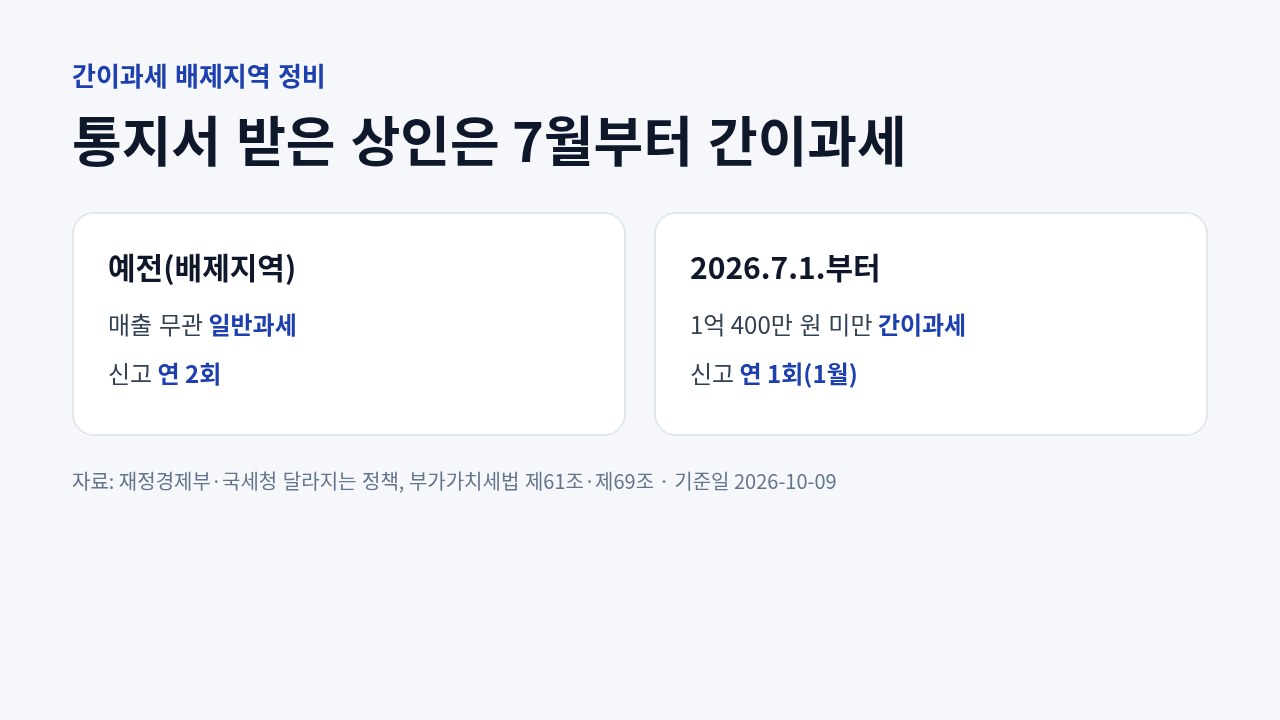
간이과세자 기준놓치면두고두고 후회가이드간이과세자 기준 | 배제지역 상인도 2026년 7월부터 간이과세 가능간이과세자 기준은 직전 연도 공급대가 1억 400만 원 미만이지만, 간이과세 배제지역 상인은 매출과 관계없이 일반과세였습니다. 국세청은 2026년 7월 1일 전국 544개 배제지역업데이트: 2026-10-26
부가가치세 예정고지,핵심만쏙쏙가이드부가가치세 예정고지, 예정신고, 10월 납부 | 고지서만 내면 될까요?2026년 10월 부가가치세 실질 마감은 26일 월요일입니다. 개인과 소규모 법인의 예정고지, 50만 원 미만 제외, 법인 예정신고와 3분의 1 전환을 나눕니다.업데이트: 2026-10-03
개인사업자 부가가치세 신고놓치면두고두고 후회가이드개인사업자 부가가치세 신고 흐름 - 간이과세와 일반과세 차이부터매출세액에서 매입세액을 빼는 부가가치세 계산 구조와 일반과세·간이과세의 차이, 신고 시기와 홈택스 신고 흐름, 매입세액 공제와 자주 하는 실수를 첫 신고 사업자 눈높이로 정리합니다업데이트: 2026-08-03
개인사업자 간이과세지금이라도제대로 알기가이드개인사업자 간이과세 일반과세 차이 - 부가세 신고 전 기준 정리개인사업자 간이과세자와 일반과세자가 어떻게 나뉘는지, 부가가치세 계산과 세금계산서 발급이 어떻게 다른지, 업종에 따라 무엇을 먼저 따져야 하는지를 국세청 기준으로 정리합니다. 매출업데이트: 2026-07-22